Prêt à taux zéro dans l’ancien : 25 % de travaux, pas 25 % du prix d’achat
Oui, un prêt à taux zéro peut financer l’achat d’un logement ancien, mais pas n’importe quel projet. Dans le cas courant d’un achat avec travaux, le bien doit être situé en zone B2 ou C et les travaux représenter au moins 25 % du coût total de l’opération. Vos ressources, votre situation de propriétaire et l’usage du logement déterminent également votre éligibilité.
Le PTZ ne finance qu’une partie de l’achat et de la rénovation : il complète un prêt immobilier principal. Son intérêt est de réduire les intérêts à payer, sans dispenser la banque de vérifier votre capacité de remboursement.
Vérifier d’abord le logement et votre situation
Un logement destiné à devenir votre résidence principale
Pour un achat classique dans l’ancien avec travaux, vérifiez le classement de la commune en zone B2 ou C. Les règles du PTZ dans le neuf ne doivent pas être transposées à l’ancien : un élargissement géographique concernant le neuf ne rend pas automatiquement tous les logements anciens éligibles. Les achats de logements sociaux peuvent, par ailleurs, relever de conditions particulières.
Le logement doit devenir votre résidence principale, généralement au plus tard 1 an après l’achat ou la fin des travaux, et être occupé au moins 8 mois par an, sauf exceptions prévues. Une occupation différée jusqu’au départ à la retraite est possible sous conditions, dans une limite de 6 ans. Le dispositif n’est donc pas destiné à financer une résidence secondaire ou un investissement locatif ordinaire.
La primo-accession ne signifie pas forcément un premier achat
Vous ne devez généralement pas avoir été propriétaire de votre résidence principale pendant les 2 années précédant l’offre de prêt. Avoir déjà acheté un logement autrefois ne vous exclut donc pas définitivement. Posséder un bien locatif n’équivaut pas non plus, à lui seul, à être propriétaire de sa résidence principale.
Des exceptions existent notamment pour certaines situations de handicap ou d’invalidité, ainsi que lorsqu’une catastrophe a rendu la résidence principale définitivement inhabitable. L’usufruit ou la nue-propriété nécessitent aussi une analyse spécifique : exposez précisément votre situation à la banque plutôt que de vous déclarer inéligible d’emblée.
Chiffrer les travaux sans se tromper de base
Le seuil de 25 % porte sur l’ensemble de l’opération
Les travaux doivent représenter au moins 25 % du coût total retenu pour l’opération, et non 25 % du seul prix du logement. Cette différence change sensiblement le budget nécessaire.
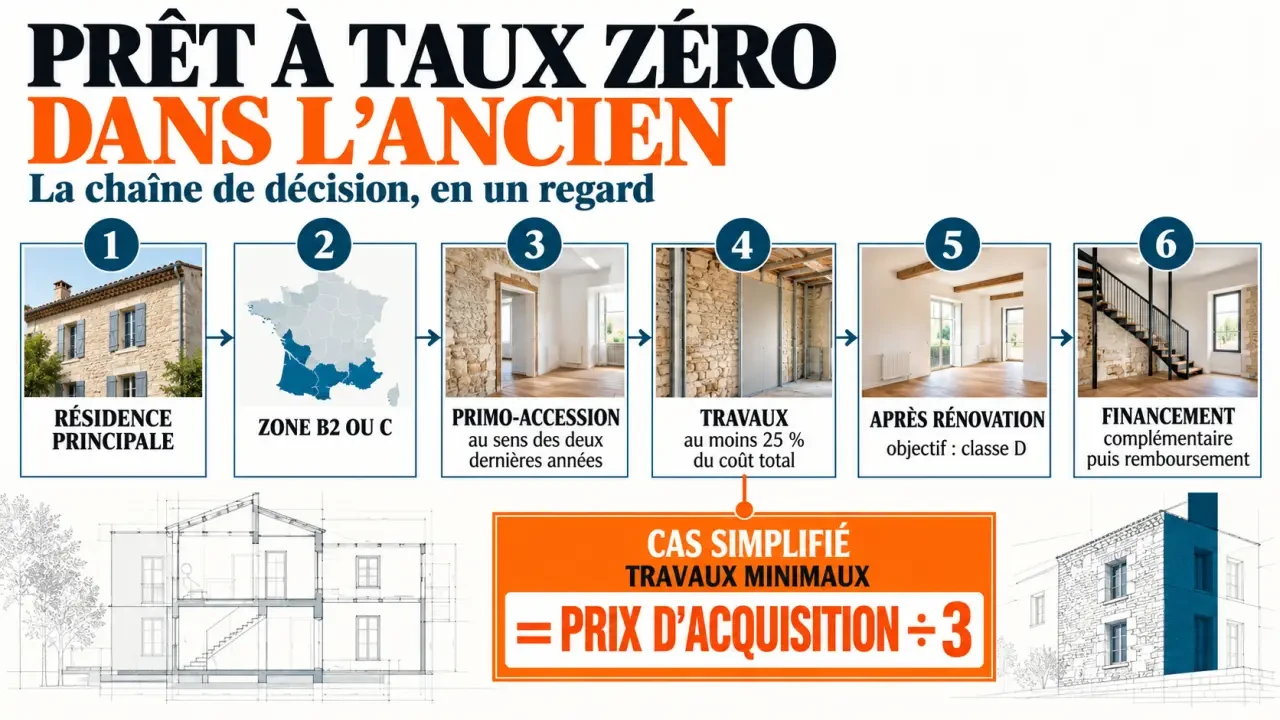
Prenons une base simplifiée comprenant uniquement l’acquisition et les travaux : pour un logement à 150 000 €, il faut prévoir au moins 50 000 € de travaux. L’opération atteint alors 200 000 €, dont un quart consacré à la rénovation. Avec seulement 37 500 € de travaux, le seuil ne serait pas atteint.
Dans cette configuration, le raccourci utile est : travaux minimaux = prix d’acquisition ÷ 3. Faites toutefois confirmer l’assiette réglementaire par le prêteur. Les frais de notaire, les frais d’agence et les autres dépenses ne doivent pas être ajoutés indistinctement au calcul : leur traitement dépend de leur nature.
Des travaux admissibles et une performance énergétique à justifier
Les travaux peuvent concerner la modernisation, l’assainissement, l’aménagement, la création de surfaces ou les économies d’énergie. Il faut présenter un programme précis, accompagné de devis, plutôt qu’une enveloppe générale « décoration et rénovation ». L’achat de mobilier ne remplace pas des travaux admissibles.
Pour l’ancien avec travaux, l’objectif énergétique est un logement atteignant au moins la classe D du DPE après rénovation. Un logement classé F ou G n’est donc pas nécessairement exclu à l’achat, mais le programme doit permettre d’atteindre le niveau exigé. Faites valider les justificatifs énergétiques avant de vous engager et conservez ensuite les factures correspondant aux travaux réalisés.
Estimer le PTZ avec les bons revenus et les bons plafonds
Le calcul ne repose pas simplement sur votre salaire actuel. Les ressources retenues correspondent au montant le plus élevé entre la somme des revenus fiscaux de référence de l’année N-2 des personnes destinées à occuper le logement et le coût total de l’opération divisé par 9. Un projet coûteux peut donc modifier votre tranche, même avec des revenus modestes.
Il faut ensuite distinguer trois notions : le plafond de ressources ouvrant droit au dispositif, le plafond du coût d’opération retenu et la quotité. Cette dernière est le pourcentage appliqué au coût plafonné pour déterminer le prêt.
| Élément | Rôle dans le calcul |
|---|---|
| Zone B2 ou C | Détermine les barèmes applicables au projet |
| Nombre d’occupants | Modifie les plafonds et le coefficient familial |
| Ressources retenues | Déterminent la tranche et les modalités du PTZ |
| Coût d’opération plafonné | Constitue la base de calcul du montant |
| Quotité | Peut être de 20 %, 40 % ou 50 % selon la tranche |
Le coefficient familial est de 1 pour une personne, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre et 2,4 à partir de cinq personnes. Il sert à déterminer la tranche de ressources ; ce n’est pas un multiplicateur à appliquer directement au montant du prêt.
Exemple : pour un couple en zone C, une opération de 200 000 € avec travaux peut être retenue dans la limite de 150 000 €. Si le ménage relève de la quotité de 50 %, le PTZ atteint alors 75 000 €. Ce résultat ne vaut pas pour tous les couples : la tranche de ressources reste décisive. Utilisez le simulateur de l’ANIL et le barème applicable à la date de l’offre pour obtenir une estimation personnalisée.
Prévoir le remboursement au-delà des premières années
Le PTZ est sans intérêts, mais son capital reste intégralement remboursable. Sa durée peut atteindre 25 ans, avec, selon les ressources, une période de différé pendant laquelle vous ne remboursez pas encore ce prêt. Le crédit principal et les éventuels frais d’assurance continuent néanmoins à peser sur le budget.
Considérez le différé comme une rampe d’accès, pas comme une disparition de la dette. Demandez un échéancier montrant la mensualité totale avant et après le démarrage du PTZ, puis confrontez ce changement aux dépenses prévisibles : enfants, voiture, entretien du logement. Un lissage peut parfois limiter la marche entre les deux périodes, mais seul le tableau complet permet de vérifier que l’effort reste supportable.
Le PTZ peut faciliter le financement, sans être une épargne personnelle : il ne constitue pas un apport disponible. La banque reste libre de refuser le dossier pour solvabilité insuffisante. Un cumul avec un prêt Action Logement, un éco-PTZ ou des aides à la rénovation peut être étudié, sous leurs conditions respectives, en vérifiant notamment l’affectation des dépenses et l’absence de double financement interdit.
Préparer un dossier bancaire avant d’engager le chantier
La demande se fait auprès d’un établissement de crédit conventionné avec l’État, en même temps que le financement principal. Une simulation est une première vérification, pas un accord de prêt. Avant le compromis, faites confirmer le zonage, la faisabilité des travaux et le budget par les professionnels concernés.
Pour limiter les allers-retours avec la banque, réunissez :
- Les pièces d’identité et les justificatifs de composition du foyer.
- Les avis d’imposition comportant les revenus fiscaux de référence demandés.
- Les justificatifs de revenus, de charges, d’épargne et de crédits en cours.
- Les documents établissant votre situation de logement des deux dernières années.
- Le compromis ou le projet d’acquisition et le plan de financement.
- Les devis détaillés, le DPE et les justificatifs de performance après travaux attendus.
Faites préciser par écrit les délais de réalisation et les preuves à transmettre. En copropriété, vérifiez aussi les autorisations nécessaires et le calendrier des travaux collectifs. Enfin, prévoyez une réserve pour les imprévus : un PTZ accordé ne protège ni d’un dépassement de devis ni d’un décalage de chantier.
- Prêt à taux zéro dans l’ancien : 25 % de travaux, pas 25 % du prix d’achat - 27 octobre 2026
- Modèle d’offre d’achat avec condition suspensive de prêt : une clause précise, pas un simple « sous réserve » - 26 octobre 2026
- Quelle idée de tête de lit à faire soi-même choisir : tissu moelleux, tasseaux ou peinture ? - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Remise des clés en location : combien de jeux fournir pour éviter les litiges ?
 Aides rénovation toiture : MaPrimeRénov’, 25 €/m² et 75 €/m² à anticiper
 Acheter un appartement en banlieue proche de Paris : prix au m², transports et quartiers à comparer
 Acheter un immeuble : le cash-flow se joue avant la visite