Modèle d’offre d’achat avec condition suspensive de prêt : une clause précise, pas un simple « sous réserve »
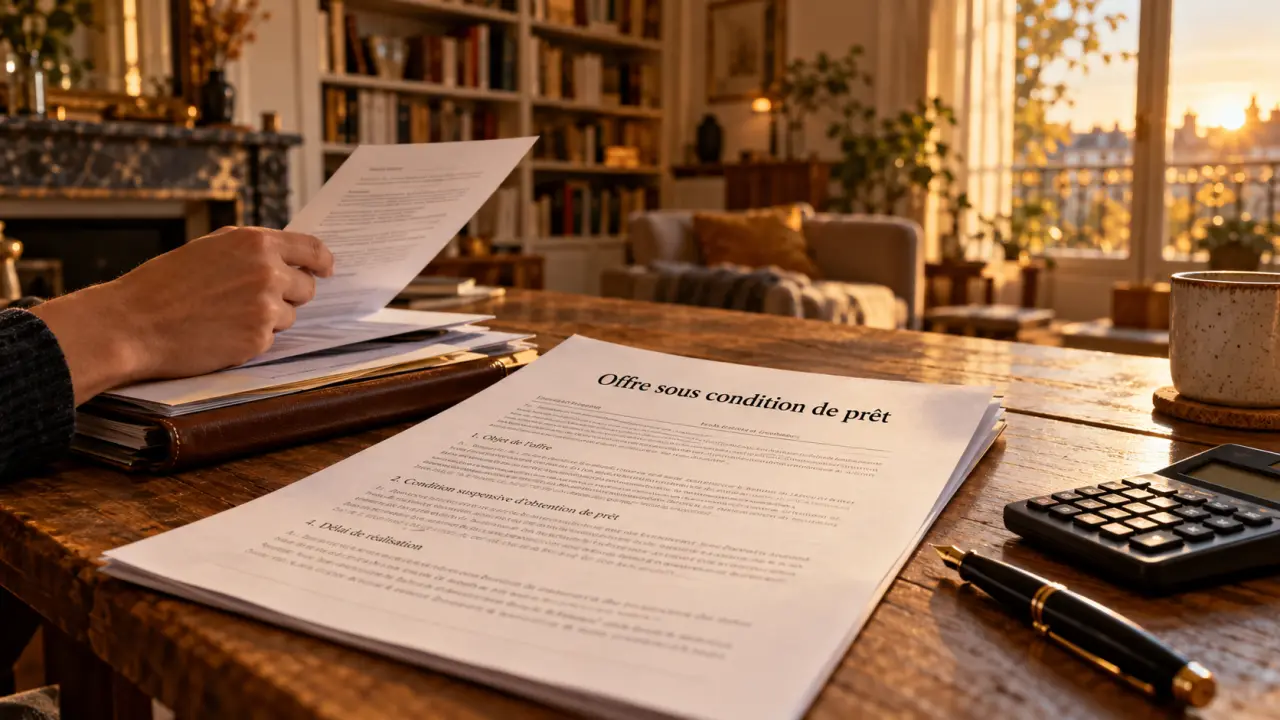
Si vous achetez avec un crédit immobilier, votre offre doit annoncer ce financement et préciser la protection attendue en cas de refus bancaire. Une simple mention « sous réserve de prêt » laisse trop de place aux interprétations. Le modèle ci-dessous permet de formaliser votre proposition, puis de préparer sa reprise dans le compromis avec votre notaire.
Un modèle à compléter avant de transmettre votre offre
Ce modèle concerne une acquisition immobilière en France financée en partie ou intégralement par emprunt. Remplacez chaque champ entre crochets et supprimez les options inutiles. Faites vérifier la rédaction si votre financement comprend plusieurs prêts, un prêt relais ou une revente préalable.
Estimer la mensualité du prêt
Renseignez les paramètres à indiquer dans le modèle d’offre pour obtenir une estimation de votre mensualité de prêt immobilier.
Résultat estimé
Ce résultat est une estimation fondée sur le capital, la durée et le taux nominal saisis. Il ne remplace pas l’offre bancaire ni la rédaction de la condition suspensive.
Acquéreur(s) : [Nom, prénom, adresse et coordonnées de chaque acquéreur]
Destinataire : [Identité du ou des vendeurs, éventuellement représentés par leur mandataire]
Fait à [ville], le [date]
Objet : offre d’achat immobilier sous condition suspensive d’obtention de prêt
Madame, Monsieur,
Je soussigné(e) / Nous soussignés [identité des acquéreurs], vous proposons d’acquérir le bien situé [adresse complète], comprenant [description, dépendances, stationnement et lots de copropriété, le cas échéant], pour un prix de [montant en chiffres et en lettres] euros.
Ce prix s’entend [honoraires d’agence inclus / hors honoraires d’agence]. Les honoraires de [montant] euros sont à la charge de [partie concernée]. Les frais d’acquisition, dits frais de notaire, seront supportés par l’acquéreur en supplément du prix.
Le financement envisagé comprend un apport personnel de [montant] euros et un ou plusieurs prêts d’un montant total de [montant] euros.
Condition suspensive de financement : la présente offre et l’acquisition qui en résultera sont soumises à l’obtention d’un ou plusieurs prêts immobiliers d’un montant total de [montant] euros, sur une durée de [durée] ans, à un taux nominal annuel maximal de [taux] %, hors assurance et frais. Le délai d’obtention sera de [nombre] jours à compter de la signature de l’avant-contrat, dans le respect du minimum légal applicable.
L’acquéreur s’engage à déposer des demandes de financement conformes à ces caractéristiques auprès de [nombre convenu] établissement(s) bancaire(s), dans le délai de [nombre] jours suivant la signature de l’avant-contrat, et à justifier de ses démarches. Les modalités de notification de l’obtention ou du refus du financement seront précisées dans l’avant-contrat.
En cas de non-obtention du financement dans les conditions convenues, malgré des démarches conformes et diligentes, l’engagement deviendra caduc sans pénalité pour l’acquéreur, sous réserve des règles légales applicables.
[Ajouter ici toute autre condition expressément négociée et validée par le notaire.]
Cette offre est valable jusqu’au [date] à [heure]. L’acceptation écrite, sans modification, du ou des vendeurs devra me/nous parvenir avant cette échéance. À défaut, l’offre deviendra caduque.
En cas d’acceptation, un avant-contrat reprenant les conditions convenues sera préparé avec [coordonnées du notaire, si connu]. Aucun versement n’accompagne cette offre.
Signature de chaque acquéreur
Les paramètres du prêt doivent correspondre à votre besoin réel
La condition suspensive repose sur un événement futur et incertain : l’obtention du crédit. Elle protège l’acquéreur contre l’échec du financement, mais ne constitue pas une autorisation de renoncer librement à l’achat. Les demandes bancaires doivent correspondre aux caractéristiques inscrites dans la clause.
Montant, taux et durée : un ensemble cohérent
Le montant à indiquer est celui que vous devez réellement emprunter, pas automatiquement le prix du logement. Établissez votre budget avec les frais d’acquisition, les éventuels travaux et l’apport mobilisable. Précisez si le financement comporte plusieurs crédits et faites adapter la clause lorsque leurs caractéristiques diffèrent.
Le taux maximal doit rester compatible avec votre dossier et le marché. Distinguez clairement le taux nominal du TAEG, qui intègre d’autres coûts. La durée annoncée doit également correspondre à celle des demandes déposées : demander un crédit sensiblement différent peut compromettre le bénéfice de la protection.
Le noyau de votre dossier est l’équilibre entre prix, apport et emprunt. Vérifiez-le avant de négocier : si vous augmentez votre offre sans modifier votre apport, le besoin de crédit augmente aussi. Reporter l’ancien montant de prêt dans la nouvelle proposition créerait un décalage entre votre engagement immobilier et votre capacité de financement.
Deux délais à ne pas confondre
La validité de l’offre détermine jusqu’à quand le vendeur peut l’accepter ; deux semaines constituent un exemple possible, pas une obligation. Le délai d’obtention du prêt intervient ensuite selon le point de départ convenu. Une fourchette de 30 à 60 jours est indicative ; pour les opérations relevant de la protection légale du crédit immobilier, la condition ne peut avoir une durée inférieure à un mois à compter de l’acte concerné.
Acceptation, rétractation et refus bancaire : trois situations distinctes
Une offre écrite acceptée n’est pas une simple réservation sans conséquence. Selon sa rédaction, l’accord sur le bien, le prix et les conditions peut engager les parties avant le compromis. Le vendeur doit accepter sans modifier la proposition : une modification constitue une contre-proposition. Son silence ne vaut pas acceptation et une offre expirée doit être renouvelée si vous souhaitez poursuivre.
Pour l’acquéreur non professionnel d’un logement, le délai légal de rétractation est de 10 jours. Il court, en principe, à compter du lendemain de la première présentation de la notification régulière de l’avant-contrat ou de sa remise selon les formes légales, et non simplement à partir de la date de signature de l’offre.
Le refus bancaire relève d’un autre mécanisme. Prévenez le notaire et le vendeur selon les modalités contractuelles, en joignant les justificatifs exigés. Conservez les demandes, leurs dates et les refus écrits permettant de vérifier la conformité du financement sollicité.
Il n’existe pas d’obligation générale de présenter trois refus : certains modèles prévoient au moins trois établissements, mais le nombre de démarches exigées dépend de la clause convenue. Si une prolongation devient nécessaire, faites-la formaliser avant l’échéance. Un acquéreur qui empêche fautivement l’obtention du prêt risque de perdre sa protection.
Enfin, une offre sans condition de prêt n’est pas une version « plus convaincante » à choisir par défaut. Elle convient notamment à un financement réellement comptant. Si vous comptez emprunter, ne présentez pas l’achat comme financé sans crédit ; les formalités et protections légales doivent être examinées avec le notaire.
Les dernières vérifications avant l’envoi
La clause de prêt ne couvre pas tous les obstacles possibles. Si votre projet dépend d’un autre événement, faites définir une condition objective, un délai et une preuve vérifiable, plutôt qu’une réserve vague.
- Revente préalable : préciser le bien à vendre, l’échéance et les conditions nécessaires au financement.
- Urbanisme : identifier l’autorisation indispensable à une construction ou une transformation.
- Servitudes et bornage : cibler l’accès, les limites ou l’usage dont dépend réellement votre projet.
- Diagnostics et hypothèques : faire analyser les documents et prévoir, si nécessaire, une condition précise ; leur simple existence ne justifie pas automatiquement une annulation.
Envoyez un PDF daté et signé par e-mail en demandant une confirmation de réception, ou privilégiez une lettre recommandée avec accusé de réception ou une remise contre récépissé. Conservez le document exact, ses pièces jointes et les échanges. Vérifiez que l’acceptation provient de tous les vendeurs concernés ou d’un représentant habilité.
Une simulation bancaire ou une attestation de financement peut rassurer le vendeur, sans garantir l’octroi définitif du crédit. Limitez les données personnelles transmises : inutile d’envoyer des relevés bancaires complets lorsque des justificatifs moins intrusifs suffisent.
Ne versez aucun acompte au stade de l’offre d’achat. Un éventuel dépôt de garantie se traite ensuite dans le cadre de l’avant-contrat. Avant sa signature, demandez enfin au notaire de vérifier que toutes les conditions acceptées, notamment celles du financement, ont bien été reprises.
- Modèle d’offre d’achat avec condition suspensive de prêt : une clause précise, pas un simple « sous réserve » - 26 octobre 2026
- Quelle idée de tête de lit à faire soi-même choisir : tissu moelleux, tasseaux ou peinture ? - 25 octobre 2026
- Bricolage de Pâques pour adulte : du papier au bois, des créations qui restent élégantes - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Vendre un salon de coiffure : méthodes d’évaluation et étapes clés pour réussir sa cession
 Vide maison dans les Landes : calendrier, réglementation et conseils pour vendre
 Terrain, montage, conformité : les trois points à sécuriser dans une construction immobilière d’entreprise
 Négociation achat immobilier : défendez votre prix avec des arguments concrets