Acheter un immeuble : le cash-flow se joue avant la visite
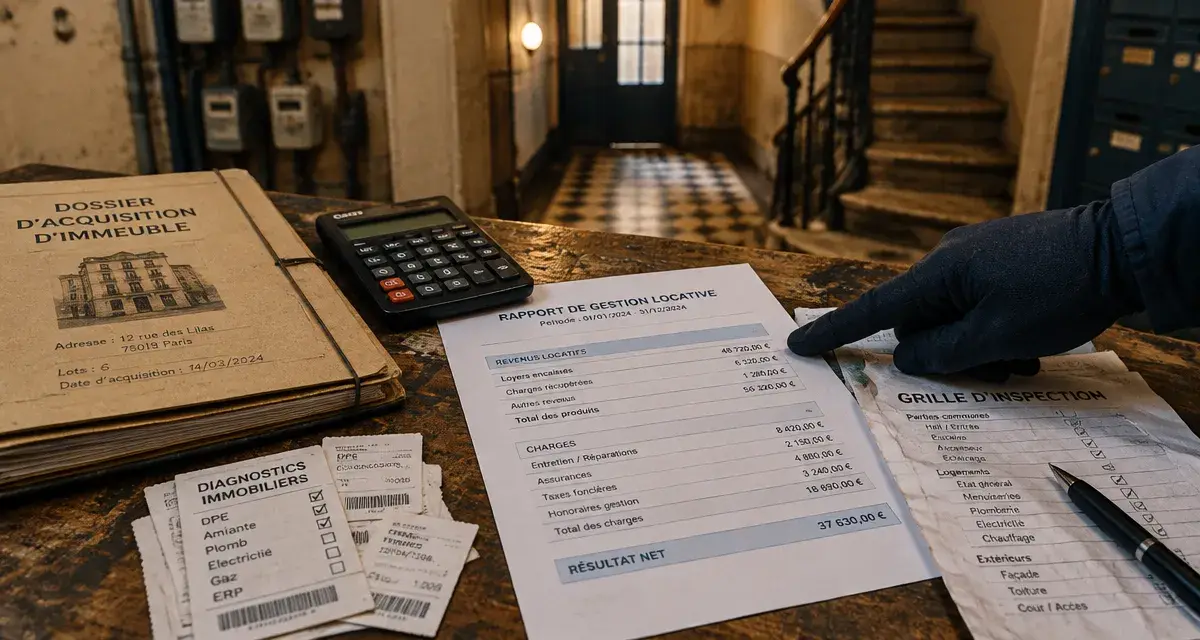
Acheter un immeuble ne consiste pas à retenir une belle façade ou un prix au mètre carré séduisant. Pour transformer une annonce en investissement locatif cohérent, il faut rapprocher le prix demandé, les loyers réellement encaissables, l’état technique du bâtiment et la demande locative locale. Un immeuble entier peut offrir une gestion plus directe et un rendement locatif supérieur à celui d’un appartement isolé. Il concentre aussi les risques si l’analyse reste incomplète.
Repérer les immeubles à vendre qui méritent une visite
La recherche d’un immeuble à acheter commence par un filtrage précis des annonces. Visez une zone que vous pouvez étudier : centre-ville, quartier proche des transports, bassin d’emploi, campus, hôpital ou secteur touristique, selon le type de location envisagé. Une adresse attractive ne suffit pas. Vérifiez que la demande existe pour les surfaces proposées et pour le niveau de loyer recherché.
Lire une annonce au-delà de la surface habitable
La surface habitable, le nombre de logements, les dépendances, les caves et les commerces éventuels donnent une première idée du potentiel. Demandez surtout le détail des lots : superficie, nombre de pièces, occupation actuelle, loyers hors charges, date des baux, dépôts de garantie et impayés éventuels. Un immeuble présenté comme « rentable » doit pouvoir être vérifié ligne par ligne. Le montant global des loyers ne suffit pas.
Un immeuble libre permet de rénover, de repositionner les locations et de choisir ses locataires, mais il ne produit pas de revenu immédiat. Un immeuble déjà loué procure des encaissements dès l’acquisition, à condition que les baux, les loyers pratiqués et la solvabilité des occupants soient solides. Entre les deux, un bien partiellement occupé peut être intéressant si la période de remise en location est intégrée au plan de financement.
Observer le marché locatif, pas seulement le prix d’achat
Comparez les annonces de location réellement disponibles autour du bien : surfaces comparables, état, étage, stationnement, performance énergétique et charges. Vérifiez aussi les services et les commerces accessibles à pied. Dans une ville moyenne, un prix d’acquisition bas peut cacher une rotation élevée des locataires ou des loyers difficiles à maintenir. À l’inverse, un prix plus élevé peut rester pertinent si la vacance locative est faible et la relocation rapide.
Comprendre ce que vous achetez avec un immeuble de rapport
Un immeuble de rapport correspond à l’achat de l’ensemble des lots d’un même bâtiment par un seul investisseur. En mono-propriété, le propriétaire décide des travaux, de la stratégie locative et de l’entretien des parties communes sans dépendre d’un syndic de copropriété. Cette liberté simplifie la gestion, mais le propriétaire assume aussi toutes les décisions et tous les coûts.
- Immeuble ancien : prix parfois plus accessible et potentiel de valorisation, avec un risque plus important de travaux structurels ou énergétiques.
- Immeuble neuf : entretien initial limité et logements souvent plus performants, mais prix d’entrée généralement plus élevé.
- Immeuble mixte : logements et local commercial, avec une diversification des loyers et une analyse plus fine de l’activité commerciale et du bail.
Le principal intérêt réside dans la mutualisation : toiture, façade, réseaux, cage d’escalier ou chauffage collectif concernent plusieurs logements. Une intervention peut donc protéger plusieurs revenus locatifs à la fois. En revanche, une panne de colonne d’eau, une réfection de toiture ou un problème d’assainissement peut toucher l’ensemble du patrimoine. L’économie d’échelle ne dispense pas de constituer une réserve de trésorerie.
Dans un immeuble, le hall d’entrée, les compteurs, les boîtes aux lettres et les circulations influencent la première impression du locataire avant même la visite du logement. Un espace commun propre, éclairé et facile à entretenir réduit les frictions quotidiennes et facilite les relocations. Cette partie souvent négligée doit être inspectée avec autant d’attention qu’une cuisine ou une salle d’eau, surtout si une rénovation doit justifier une hausse de loyer.
Calculer la rentabilité avant de négocier le prix
La rentabilité brute fournit un premier repère, mais elle ne doit jamais être le seul critère. Le calcul est simple :
Rentabilité brute = loyers annuels hors charges ÷ coût total du projet × 100.
Le coût total ne se limite pas au prix de vente. Ajoutez les frais d’acquisition, les frais de financement, les travaux, les honoraires éventuels, le mobilier si vous louez meublé et une provision réaliste pour les imprévus. Des repères de rendement de 3 à 7 % par année existent pour certains investissements, tandis que des projets d’immeubles de rapport peuvent viser 7 à 12 %. Ces écarts ne remplacent pas l’étude du bien. Ils reflètent surtout des niveaux de risque, de travaux et de gestion différents.
| Élément à intégrer | Pourquoi il compte |
|---|---|
| Loyers actuels et loyers de marché | Ils permettent de distinguer un revenu sécurisé d’un potentiel encore théorique. |
| Vacance locative | Quelques semaines sans locataire peuvent effacer une part importante du rendement attendu. |
| Charges non récupérables | Assurance, entretien, taxe foncière et gestion réduisent le revenu net. |
| Travaux et maintenance | Ils influencent directement le cash-flow et la valeur future du bâtiment. |
| Mensualité du prêt | Elle détermine l’effort d’épargne réel ou le cash-flow disponible. |
Le cash-flow correspond à ce qu’il reste après les loyers encaissés, les charges, la fiscalité et la mensualité de crédit. Ne le calculez pas avec un taux d’occupation parfait. Prévoyez une marge pour les petites réparations, les périodes de vacance, les remises en état entre deux locataires et les éventuels loyers impayés. Cette projection prudente fixe votre prix maximal d’achat et votre marge de négociation.
Auditer le bâtiment et les documents avant l’offre
Une visite utile se prépare. Emportez une grille d’inspection et demandez les documents disponibles avant de vous engager. L’objectif est d’identifier ce qui est visible, mais aussi les dépenses qui ne se voient pas au premier regard : réseaux, humidité, charpente, évacuations, compteurs, ventilation et conformité des logements.
Les contrôles techniques qui changent le budget
Examinez la toiture, les façades, les menuiseries, les parties communes et les sous-sols. Repérez les traces d’infiltration, les fissures évolutives, les odeurs d’humidité et les installations électriques anciennes. Consultez les diagnostics, les factures de travaux, les consommations d’énergie et les autorisations obtenues. Pour un projet de rénovation, un chiffrage d’artisans ou l’appui d’une Assistance à Maîtrise d’Ouvrage permet de passer d’une estimation vague à un budget pilotable.
Les vérifications administratives et locatives
Contrôlez la destination des locaux, les baux en cours, les dépôts de garantie, les indexations prévues et les éventuels contentieux. Consultez également les informations relatives aux risques sur Géorisques. Un local vacant n’est pas automatiquement transformable en logement, et un changement d’usage peut nécessiter des démarches spécifiques. Si l’immeuble est occupé, demandez l’historique des paiements plutôt que de vous fier au seul montant des loyers inscrit dans l’annonce.
Financer et détenir l’immeuble selon votre stratégie
Le financement bancaire repose sur la cohérence globale du dossier : apport financier, revenus, loyers existants, montant des travaux, durée du prêt et solidité du prévisionnel. Un prêt amortissable long réduit les mensualités et peut améliorer le cash-flow mensuel. Un prêt plus court augmente l’effort mensuel, mais réduit la durée d’endettement. Présentez plusieurs scénarios, notamment avec une hypothèse de vacance et un budget travaux majoré.
Le choix de détention influence ensuite la fiscalité et la gestion. L’achat en nom propre est souvent plus simple à mettre en place. L’indivision peut convenir à plusieurs acquéreurs, mais demande des règles claires. La SCI structure la détention à plusieurs ou la transmission, tout en impliquant des obligations de gestion supplémentaires. Enfin, la location nue et la location meublée ne produisent pas les mêmes revenus ni le même traitement fiscal. Le déficit foncier, le statut LMNP et les dispositifs tels que Denormandie, Malraux ou Loc’Avantages doivent être étudiés selon votre situation et l’éligibilité réelle du projet.
Avant de signer, retenez une règle simple : n’achetez pas un rendement affiché. Achetez des loyers vérifiables, un bâtiment techniquement compris et une marge financière suffisante pour absorber les aléas. Cette méthode transforme l’achat d’un immeuble en projet patrimonial maîtrisé plutôt qu’en source de dépenses imprévues.

Articles qui pourraient vous intéresser :
 Vide-maison dans le 49 : comment dénicher les meilleures affaires en Anjou
 Les Nouveaux Constructeurs : malfaçons signalées, retards de livraison et recours à connaître avant d’acheter
 Achat appartement Toulouse : 3 564 € le m², quartiers à comparer et vérifications avant de signer
 Vendre un appartement sans agence exige un prix juste et un dossier complet