Acheter à deux avec apport différent : le 50/50 ne protège pas votre mise
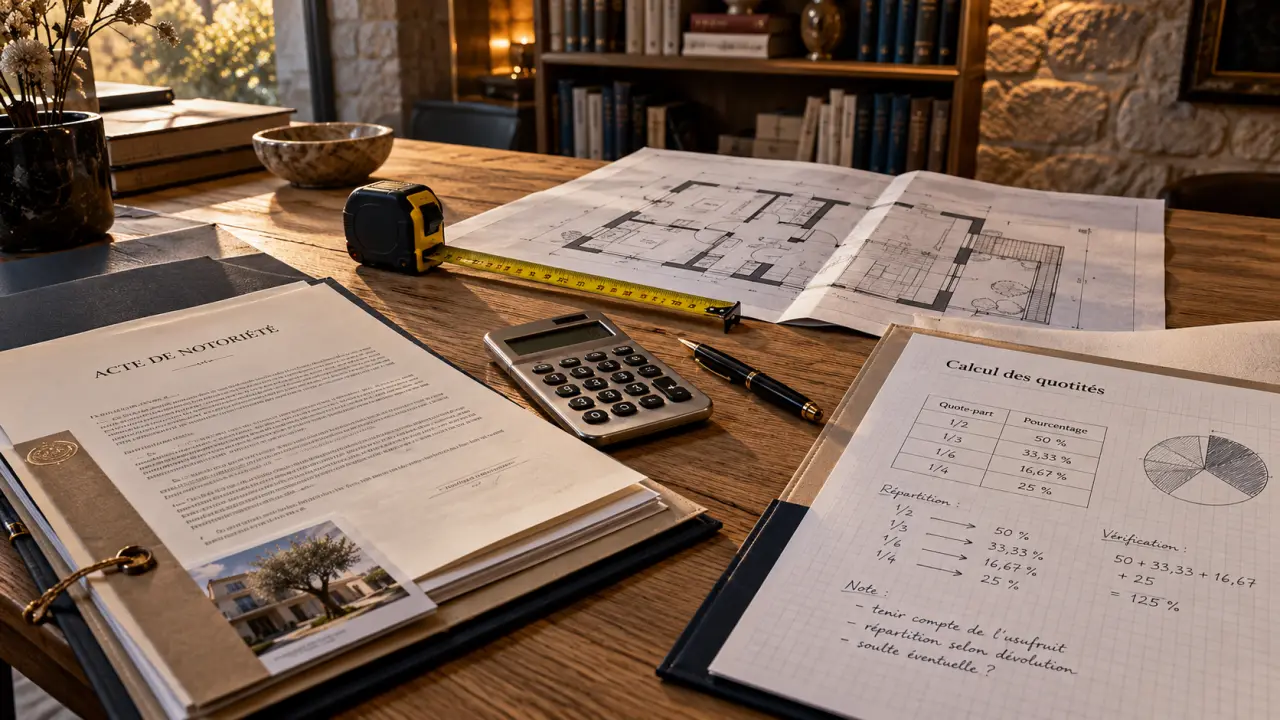
Oui, acheter à deux avec un apport différent est possible. Mais verser davantage ne vous rend pas automatiquement propriétaire d’une plus grande part du logement. Pour protéger votre investissement, il faut distinguer les droits inscrits dans l’acte, la participation au crédit et les éventuelles sommes dues entre acquéreurs. Le choix dépend aussi de votre régime matrimonial ou de votre PACS.
Apport, propriété et crédit : trois comptes à ne pas confondre
L’apport personnel désigne l’argent mobilisé sans emprunter : épargne, donation, héritage ou produit d’une vente. La quotité d’acquisition correspond au pourcentage de propriété attribué à chacun dans l’acte authentique. Elle peut notamment être fixée à 40/60, 30/70, 20/80 ou 10/90 lorsque le cadre juridique le permet.
Calcul des quotités d’acquisition
Estimez la contribution financière de chaque acquéreur pour proposer une répartition indicative de la propriété.
Répartition proposée
| Acquéreur | Apport personnel | Capital financé | Contribution totale | Quotité proposée |
|---|---|---|---|---|
| A | — | — | — | — |
| B | — | — | — | — |
| Total | — | — | — | — |
Votre engagement envers la banque constitue un troisième sujet. Avec un prêt commun comportant une clause de solidarité, la banque peut réclamer les échéances à l’un des co-emprunteurs indépendamment de sa quote-part. Posséder une petite fraction du logement ne limite donc pas nécessairement votre responsabilité bancaire à cette fraction.
Payer davantage après l’achat ne modifie pas automatiquement les pourcentages de propriété. Un remboursement supérieur à ce qui était prévu peut, selon votre situation et les accords conclus, ouvrir une discussion sur une créance. Il ne transforme pas à lui seul un achat à parts égales en acquisition à parts inégales.
Si un seul acquéreur emprunte, l’achat commun reste envisageable, mais le financement et les garanties doivent être acceptés par la banque. Le notaire doit vérifier la cohérence entre les propriétaires désignés, l’apport de chacun et la dette supportée.
Calculer les quotités sur le financement global
Partir d’un budget sans compter deux fois les avances
Pour une acquisition en indivision, la méthode consiste à rapporter la contribution de chaque acheteur au coût global retenu. Ne comparez donc pas seulement vos apports : ajoutez la part du capital emprunté que chacun doit financer.
Le budget comprend le prix du bien, les frais d’acquisition et les frais d’agence lorsqu’ils ne sont pas déjà inclus. Les proratas de charges et autres dépenses liées à l’opération doivent aussi être examinés avec le notaire. Le dépôt de garantie ou l’indemnité d’immobilisation imputés sur le prix sont des avances, pas un coût supplémentaire.
La formule de travail est la suivante : contribution de chacun = apport personnel + part prévue du capital emprunté. La quotité correspond ensuite à cette contribution divisée par le coût global, multipliée par 100. Les intérêts, l’assurance et les frais de crédit doivent être distingués du capital et faire l’objet d’un accord sur leur prise en charge.
Un apport unique ne donne pas nécessairement la totalité des droits
Dans l’exemple présenté par Notaires Office, un logement coûte 250 000 €, avec un apport de 80 000 € et un crédit de 170 000 € remboursé à 50/50. Hors frais annexes, la répartition se calcule ainsi :
| Financement | Acquéreur A | Acquéreur B |
|---|---|---|
| Apport personnel | 80 000 € | 0 € |
| Capital emprunté pris en charge | 85 000 € | 85 000 € |
| Contribution totale | 165 000 € | 85 000 € |
| Quotité correspondante | 66 % | 34 % |
Les frais peuvent modifier ce résultat selon leur financement. Vinci Immobilier illustre leur incidence avec un appartement neuf de 250 000 € et des frais de notaire de 3 %, soit 7 500 € : le prix de revient atteint 257 500 €. Une contribution globale de 132 500 € représente alors 51,46 %, contre 48,54 % pour l’autre acquéreur. Ce taux de frais appartient à cet exemple, pas à toutes les ventes.
Choisir entre parts inégales, 50/50 et SCI
L’achat proportionnel aux contributions permet de faire correspondre les droits de propriété au financement prévu. La hausse ou la baisse de valeur du bien affecte alors les acquéreurs selon leurs quotités, sous réserve des comptes à régler entre eux.
L’achat à 50/50 répond à une autre logique : chacun détient la moitié, même si les apports diffèrent. Il faut alors décider si le supplément financé par l’un doit être remboursé. Une simple déclaration d’origine des fonds ne suffit pas à organiser ce remboursement. Une reconnaissance de dette ou une clause adaptée peut être nécessaire, avec des modalités validées par le notaire.
Précisez notamment le montant concerné, l’événement déclenchant le remboursement et le traitement d’une vente à perte. Si l’avantage est consenti gratuitement, une qualification de donation peut être envisagée, avec des conséquences fiscales à examiner.
Pensez au financement comme à un corridor à trois portes : l’argent entre par l’apport, traverse les remboursements, puis ressort lors de la vente. Votre accord doit fonctionner à chaque passage. Une somme annoncée comme « récupérable » doit ainsi avoir un débiteur identifié et une règle applicable si le prix de vente ne suffit pas à solder le crédit.
L’indivision et la SCI ne sont pas des pourcentages, mais des cadres de détention. En indivision, vous possédez directement le bien ; une convention peut organiser sa gestion et la sortie. En SCI, la société possède l’immeuble et vous détenez des parts sociales. Les apports et comptes courants d’associés doivent être distingués. La SCI impose des formalités et ne protège pas, à elle seule, un apport supérieur.
Vérifier ce que votre statut autorise réellement
La répartition souhaitée ne peut pas être isolée des règles qui gouvernent votre patrimoine. Avant de retenir un pourcentage, faites examiner votre contrat de mariage ou votre convention de PACS.
| Situation | Point à vérifier avant l’achat |
|---|---|
| Concubinage ou achat entre amis | Les quotités inscrites dans l’acte déterminent les droits indivis. |
| PACS sous séparation des patrimoines | Une acquisition à parts inégales est possible ; précisez les contributions dans l’acte. |
| PACS avec option pour l’indivision | Les biens concernés relèvent en principe d’une indivision par moitié, avec des exceptions à examiner. |
| Mariage sous séparation de biens | Les quotités comptent, mais les remboursements peuvent aussi être examinés au regard des charges du mariage. |
| Mariage sous un régime communautaire | La nature commune ou propre des fonds et du bien prime sur une simple répartition arithmétique. |
Sous communauté réduite aux acquêts, une épargne constituée avec les salaires pendant le mariage n’est pas nécessairement personnelle parce qu’elle figure sur un compte individuel. À l’inverse, une donation ou une succession peut fournir des fonds propres : une déclaration d’emploi ou de remploi et une éventuelle récompense doivent être étudiées. Une communauté universelle exige également une lecture du contrat.
Préparer la sortie autant que la signature
Lors d’une revente, le notaire établit les comptes : prix, frais, capital restant dû et éventuelles créances. Il ne suffit pas toujours de diviser le solde selon les quotités, notamment si la charge du prêt diffère de la propriété. Une moins-value peut empêcher de récupérer tout l’apport initial.
Si l’un conserve le logement, le rachat de la part de l’autre implique une évaluation et le calcul d’une soulte. La séparation ne désolidarise pas automatiquement du prêt. La banque doit accepter la libération du co-emprunteur sortant ou un nouveau financement.
Au décès, le survivant ne reçoit pas automatiquement la part du défunt. Le partenaire pacsé et le concubin ne sont pas héritiers légaux ; le conjoint marié bénéficie de droits variables selon la situation familiale. Testament, assurance emprunteur et éventuelles clauses particulières doivent être coordonnés. La tontine mérite une analyse spécifique de ses contraintes et de sa fiscalité.
Avant la signature, remettez au notaire vos relevés bancaires, justificatifs de donation ou de succession, preuves de virements et plan de financement. Faites formaliser les quotités, les créances éventuelles et les règles en cas de remboursement anticipé ou de changement de participation. Cet accord écrit protège mieux votre projet qu’une promesse de « faire les comptes plus tard ».
- Acheter à deux avec apport différent : le 50/50 ne protège pas votre mise - 28 octobre 2026
- Prêt à taux zéro dans l’ancien : 25 % de travaux, pas 25 % du prix d’achat - 27 octobre 2026
- Modèle d’offre d’achat avec condition suspensive de prêt : une clause précise, pas un simple « sous réserve » - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Prix d’une maison Mikit : comment économiser 30% avec le prêt-à-finir ?
 Quittance de loyer HLM : pourquoi la conserver 3 ans après votre départ
 Acheter un appartement à Paris sur PAP : budget réel, arrondissement et alertes
 Acheter une maison sans apport avec un seul salaire : le dossier qui fait la différence