Acheter une maison sans apport avec un seul salaire : le dossier qui fait la différence
Oui, acheter une maison sans apport avec un seul salaire est possible, mais l’accord n’est jamais automatique. La banque vérifie surtout si vos revenus permettent de payer une mensualité durablement, de conserver un reste à vivre suffisant et de couvrir les frais liés au projet. Un dossier stable, cohérent et bien préparé peut donc compenser l’absence d’épargne, notamment pour l’achat d’une résidence principale.
Ce que la banque évalue avant d’accepter un prêt sans apport
Un apport personnel sert généralement à payer une partie des frais annexes et à montrer que l’emprunteur sait épargner. Sans apport, la banque finance une somme plus importante et assume un risque supérieur. Elle recherche donc des garanties dans votre situation professionnelle, la gestion de vos comptes et le choix du bien immobilier.
Simuler sa capacité d’achat sans apport
Le taux d’endettement ne suffit pas à lui seul
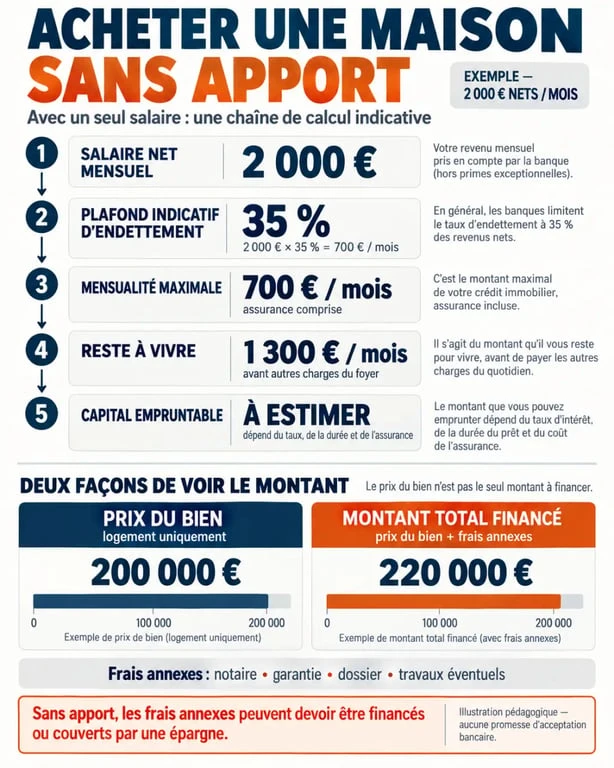
Le taux d’endettement est généralement limité à 35 % des revenus nets, assurance emprunteur comprise. Avec un salaire net mensuel de 2 000 €, la mensualité totale théorique ne doit donc pas dépasser 700 €, si vous n’avez aucun autre crédit. Un prêt auto, un crédit renouvelable, une pension alimentaire ou un loyer conservé temporairement réduisent immédiatement cette marge.
Ce plafond reste un cadre, pas une garantie d’accord. La banque examine aussi le reste à vivre, c’est-à-dire la somme disponible après le paiement de la mensualité immobilière et des charges récurrentes. Ce critère pèse davantage avec un seul revenu, en particulier lorsque le foyer compte des enfants. Les montants souvent évoqués se situent entre 700 et 1 000 € par adulte, auxquels peuvent s’ajouter 300 à 400 € par enfant, selon les établissements et la composition du foyer.
La stabilité et la tenue des comptes pèsent lourd
Un CDI confirmé, hors période d’essai, la fonction publique ou une ancienneté professionnelle régulière rassurent davantage un prêteur. Pour un CDI, une ancienneté de trois mois est parfois évoquée une fois la période d’essai terminée. Une stabilité de deux ans renforce toutefois sensiblement la lecture du dossier. Les indépendants et les personnes aux revenus variables doivent, de leur côté, justifier une activité durable. Trois bilans peuvent être demandés, et les revenus peuvent être lissés sur 24 à 36 mois.
Les trois derniers mois de relevés bancaires sont également examinés. Des découverts fréquents, des rejets de prélèvement, des dépenses de jeu ou des crédits à la consommation fragilisent une demande sans apport. À l’inverse, une gestion régulière, même avec une petite épargne disponible, montre que votre budget est maîtrisé. La banque cherche ainsi à vérifier que la future mensualité restera supportable dans la durée.
Calculer votre capacité d’achat avec un seul revenu
La bonne question n’est pas seulement « combien puis-je emprunter ? », mais aussi « quel prix de maison puis-je réellement viser une fois tous les frais inclus ? ». Le prix affiché du bien ne correspond pas au coût total de l’opération. Les frais de notaire, de garantie et de dossier doivent être intégrés dès le départ.
Partir de la mensualité réellement supportable
Commencez par calculer 35 % de votre revenu net mensuel, puis retirez vos mensualités de crédits existants. Vous obtenez une mensualité maximale indicative, assurance comprise. Vérifiez ensuite que le reste à vivre correspond à la composition de votre foyer et à vos dépenses réelles : énergie, transport, garde d’enfants, alimentation, impôts et entretien de la future maison.
| Salaire net mensuel | 35 % du revenu | Mensualité indicative maximale sans autre crédit |
|---|---|---|
| 1 700 € | 595 € | 595 € assurance comprise |
| 2 000 € | 700 € | 700 € assurance comprise |
| 2 500 € | 875 € | 875 € assurance comprise |
| 3 000 € | 1 050 € | 1 050 € assurance comprise |
Le capital empruntable dépend ensuite du taux, de l’assurance, de votre âge et de la durée du prêt. Passer de 20 à 25 ans peut augmenter la capacité de financement : avec 2 000 € de revenus, un écart de capacité de 122 000 € à 142 000 € est cité selon la durée retenue. En contrepartie, le coût des intérêts peut augmenter de 50 à 60 %. La durée maximale est généralement de 25 ans, avec une extension pouvant atteindre 27 ans dans le neuf ou en VEFA.
Penser le projet comme une colonne de charges
Un budget immobilier solide se construit comme une colonne. En haut figurent les revenus réellement perçus. Viennent ensuite les dépenses incontournables, la mensualité du crédit et la réserve destinée aux imprévus, comme une chaudière en panne, une taxe inattendue ou une baisse temporaire de revenus. Cette lecture est plus utile qu’un simple taux d’endettement. Une maison moins chère, avec une mensualité laissant une marge de sécurité, sera souvent plus convaincante pour la banque et plus confortable au quotidien.
Financer les frais quand l’épargne est absente
Sans apport, il faut distinguer le prix d’achat du bien et le montant total à financer. Dans l’ancien, les frais de notaire représentent souvent 7 à 8 % du prix. Dans le neuf, ils se situent plutôt entre 2 et 3 %. Il faut également prévoir les frais de garantie et les frais de dossier. Ces sommes peuvent expliquer l’écart entre le prix de la maison et le montant demandé à la banque.
Le prêt à 110 % : utile, mais plus exigeant
Un financement à 110 % couvre le prix de la maison et une partie des frais annexes. Par exemple, un bien à 130 000 € peut nécessiter environ 143 000 € de financement une fois les frais intégrés. Ce montage évite de différer l’achat pour constituer une épargne, mais il augmente le capital emprunté. Une majoration de taux de 0,2 à 0,4 point est parfois évoquée pour ce type de prêt.
Ce financement comporte aussi un risque à prendre en compte. En cas de revente rapide, le capital restant dû peut être supérieur au produit net de la vente, surtout si le marché baisse ou si des frais importants ont été financés. Le prêt à 110 % doit donc correspondre à un projet d’occupation suffisamment durable. L’absence d’apport ne dispense pas de conserver, lorsque c’est possible, une réserve pour les dépenses imprévues.
Les aides qui peuvent jouer le rôle d’un apport indirect
Selon votre situation, plusieurs dispositifs peuvent réduire le besoin de prêt bancaire principal. Le PTZ, le PAS et le Prêt Accession Action Logement sont à étudier selon vos revenus, votre logement et votre statut. Leur cumul n’est pas systématique : chaque dispositif possède ses propres conditions d’éligibilité.
- Le Bail Réel Solidaire (BRS) dissocie le terrain du bâti et peut réduire le prix d’achat de 20 à 40 %.
- Le Prêt Social Location-Accession (PSLA) prévoit une phase locative de 1 à 4 ans avant l’accession et peut permettre de constituer progressivement une épargne.
- La vente HLM, l’accession à prix maîtrisé et certains programmes locaux peuvent également réduire le prix d’entrée.
Choisir la garantie adaptée à un dossier sans apport
L’apport n’est pas une garantie. Il réduit le montant à financer. La garantie protège le prêteur en cas d’impayés. Sans épargne, le choix de cette garantie bancaire peut influencer l’acceptation du dossier et son coût global.
| Garantie | Principe | Coût indicatif |
|---|---|---|
| Caution mutuelle | Un organisme se porte garant du prêt | Environ 1 à 1,5 % |
| Hypothèque conventionnelle | La banque prend une garantie sur le bien | Environ 1,5 à 2 % |
| IPPD | Garantie portant sur un bien ancien financé | Variable selon l’opération |
| Caution d’un tiers | Un proche s’engage en cas de défaillance | Sans frais directs, mais engagement important |
La caution mutuelle est souvent recherchée pour sa simplicité, mais l’organisme de caution analyse lui aussi votre profil. En cas de refus, une hypothèque ou une inscription en privilège de prêteur de deniers peut être envisagée. Une caution familiale ne doit pas être traitée comme une formalité : la personne qui s’engage doit mesurer le risque financier réel.
Préparer une demande de prêt qui inspire confiance
Un dossier bien monté permet au conseiller ou au courtier de défendre votre projet plus efficacement auprès du comité de crédit. L’objectif est de montrer que l’absence d’apport est une contrainte ou un choix maîtrisé, et non le signe d’un budget fragile.
- Rassemblez les trois derniers bulletins de salaire, les deux derniers avis d’imposition et les trois derniers mois de relevés de compte.
- Ajoutez votre contrat de travail, une pièce d’identité, vos justificatifs de charges et, dès qu’il est signé, le compromis de vente.
- Remboursez ou réduisez les petits crédits avant la demande lorsque cela est possible.
- Expliquez clairement toute dépense inhabituelle visible sur vos relevés.
- Conservez une petite réserve de précaution si vous en avez une, plutôt que de vider entièrement vos comptes.
Si une banque refuse, n’en concluez pas que le projet est impossible. Identifiez le motif : endettement trop élevé, reste à vivre insuffisant, garantie refusée, instabilité des revenus ou prix du bien trop ambitieux. Ajuster le budget, mobiliser un prêt aidé, revoir la durée ou comparer plusieurs établissements avec l’aide d’un courtier peut modifier l’analyse du dossier. Une étude personnalisée reste préférable avant de vous engager sur une maison dont le financement n’est pas sécurisé.

- Acheter une maison sans apport avec un seul salaire : le dossier qui fait la différence - 24 septembre 2026
- Objets en bois faciles à fabriquer : les rondelles de bouleau et les gabarits qui changent tout - 23 septembre 2026
- Coin cocooning salon : le mauvais éclairage qui gâche l’effet refuge - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Remise des clés en location : combien de jeux fournir pour éviter les litiges ?
 Divorce et crédit immobilier en cours : les 3 solutions pour sortir du prêt sans erreur
 Acheter un appartement à Bordeaux : prix moyen, quartiers à cibler et points à vérifier
 Terrain, montage, conformité : les trois points à sécuriser dans une construction immobilière d’entreprise