Prêt immobilier SCI : une simulation qui intègre les loyers, les charges et les associés
Pour simuler un prêt immobilier en SCI, il faut calculer la mensualité du crédit, mais aussi vérifier qui paiera lorsque les loyers ne suffiront pas. Le montant emprunté, les revenus des associés, les charges du bien et le régime fiscal doivent donc être examinés ensemble. Une mensualité supportable sur le papier ne garantit ni l’équilibre de la société ni l’accord de la banque.
Préparer les chiffres avant de lancer une simulation
Un simulateur de crédit immobilier classique permet d’estimer une mensualité. Il ne mesure pas, à lui seul, la faisabilité d’un financement en société civile immobilière. Pour obtenir un résultat exploitable, commencez par établir le coût total du projet, puis déduisez les fonds réellement apportés par les associés.
Calculer la mensualité et l’effort de trésorerie d’une SCI
Estimez le coût mensuel du financement et la part à couvrir par la trésorerie de la SCI, avant fiscalité.
Estimation de trésorerie
Hypothèses prises en compte
Estimation indicative, calculée à partir des données saisies. La fiscalité, les vacances locatives, les travaux exceptionnels et les critères bancaires ne sont pas calculés. Ce résultat ne constitue pas une capacité d’emprunt validée par une banque.
- Acquisition : prix du bien, frais d’acquisition et éventuels honoraires à votre charge.
- Mise en état : travaux, équipements nécessaires et dépenses avant la première location.
- Financement : frais de dossier, garantie et assurance emprunteur.
- Exploitation : taxe foncière, charges non récupérables, gestion, assurances et entretien.
- Ressources : apport disponible, loyers prévisionnels et capacité de contribution des associés.
Ne consacrez pas automatiquement toute l’épargne disponible à l’apport. Une réserve de trésorerie permet de régler les premières dépenses sans réclamer immédiatement un versement complémentaire aux associés. Elle doit apparaître distinctement dans votre plan de financement.
Renseignez ensuite le capital emprunté, la durée et un taux nominal indicatif. Ajoutez l’assurance selon son mode de calcul. Le résultat reste une estimation, pas une offre de prêt : seul l’établissement sollicité peut confirmer le taux, les garanties et les conditions applicables à la SCI.
Lire la mensualité et le besoin réel de trésorerie
Un exemple de prêt immobilier en SCI
Prenons une hypothèse illustrative : une SCI emprunte 200 000 € sur 20 ans, à un taux nominal fixe de 4 %, hors assurance et frais. La mensualité est d’environ 1 212 €. Ce taux sert uniquement à expliquer le calcul ; il ne constitue pas une indication des conditions actuellement proposées.
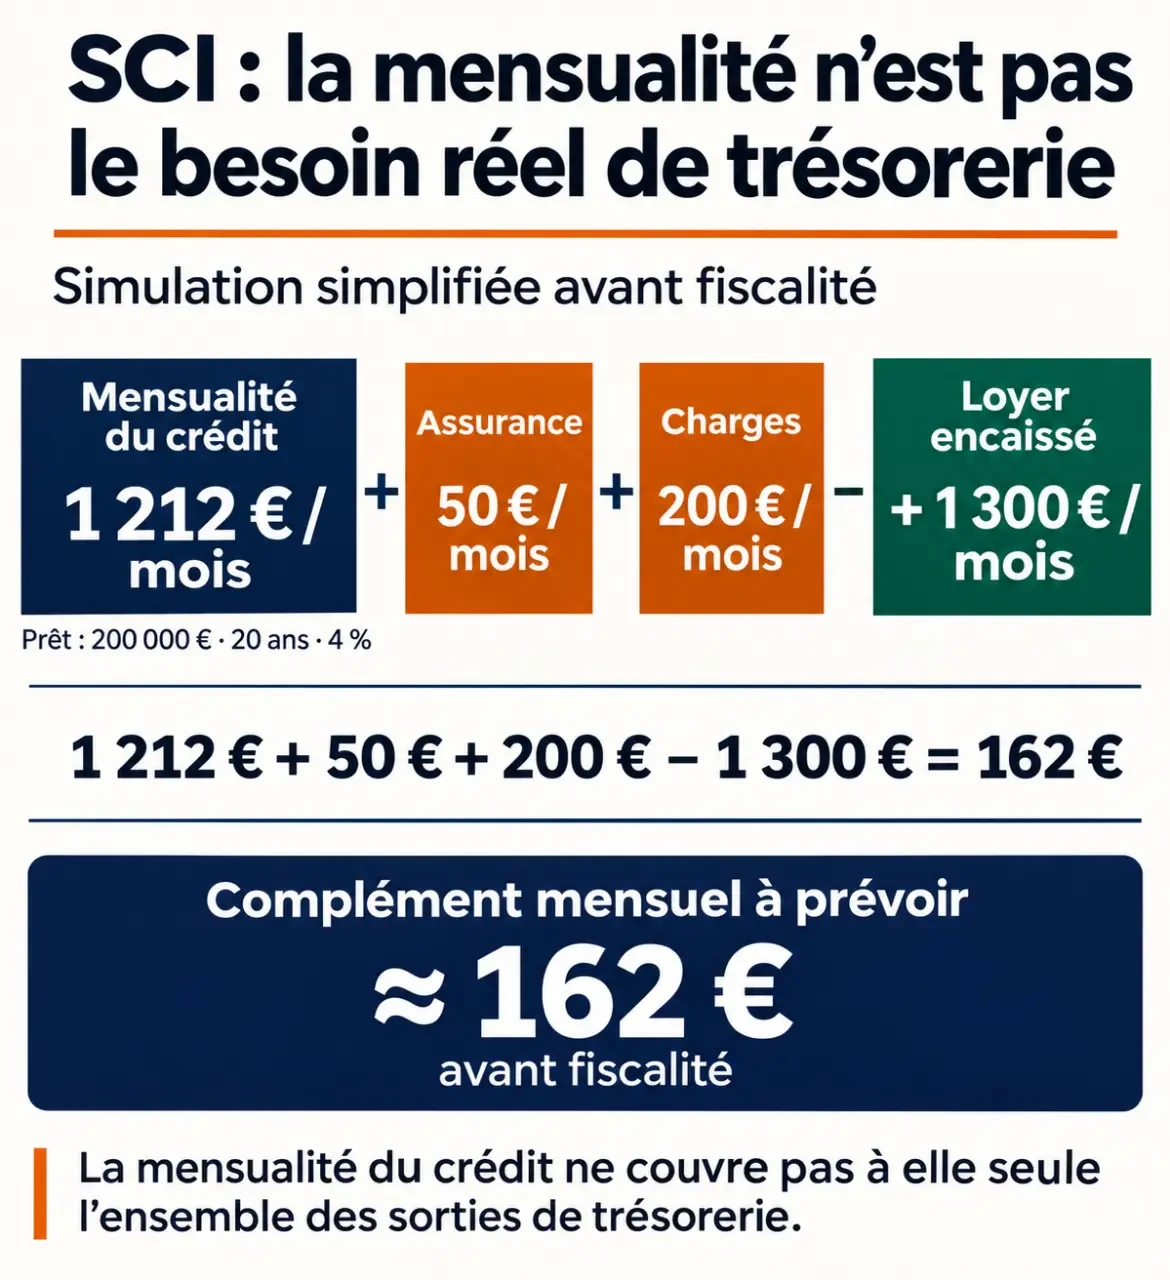
| Élément simulé | Montant mensuel |
|---|---|
| Mensualité hors assurance | Environ 1 212 € |
| Assurance, hypothèse illustrative | 50 € |
| Charges restant à la SCI, hypothèse | 200 € |
| Loyer encaissé, hypothèse | 1 300 € |
| Complément à financer avant fiscalité | Environ 162 € |
Le loyer couvre ici la mensualité hors assurance, mais pas toutes les sorties d’argent. La SCI doit trouver environ 162 € supplémentaires chaque mois, avant même d’intégrer l’impôt et les dépenses exceptionnelles. Cette différence constitue l’effort de trésorerie à répartir entre les associés selon l’organisation retenue.
Tester aussi une année moins favorable
Refaites le calcul avec une période sans locataire, un entretien imprévu ou un loyer inférieur aux prévisions. Séparez les charges régulières des dépenses ponctuelles : une moyenne mensuelle est utile pour comparer, mais elle masque parfois une grosse échéance à payer immédiatement.
Attention à la spirale des petits déficits : si chaque dépense imprévue absorbe la réserve, les associés doivent verser davantage, puis disposent de moins d’épargne pour l’incident suivant. Pour repérer ce risque, ajoutez au prévisionnel une ligne « trésorerie après paiement » mois par mois. Un solde annuel positif peut cacher un creux de liquidité au moment de la taxe foncière ou de travaux.
Évaluer la capacité d’emprunt sans additionner aveuglément les revenus
La banque examine le projet immobilier et la situation des associés : revenus, crédits en cours, patrimoine, stabilité professionnelle et reste à vivre. Créer une SCI ne fait pas disparaître les engagements personnels et ne permet pas de contourner automatiquement les règles d’octroi du crédit.
Le repère de 35 % de taux d’effort, assurance comprise, doit être pris en compte dans l’analyse. Toutefois, son application à un dossier de SCI dépend notamment du montage et des règles bancaires applicables. Ne considérez donc pas une simple addition des revenus de tous les associés comme une capacité d’emprunt validée.
Les loyers prévisionnels peuvent être retenus à hauteur de 70 % pour tenir compte des risques et des charges. Cette pratique n’est pas uniforme : demandez à la banque la pondération réellement utilisée et sa méthode de calcul. Le montant de loyer retenu pour l’étude bancaire ne doit pas être confondu avec le loyer encaissé dans votre budget de trésorerie.
À titre illustratif, un loyer attendu de 1 300 € représente 910 € de revenus retenus avec cette pondération. Les 390 € écartés ne constituent ni une charge réelle automatique ni une réserve effectivement disponible : c’est une marge de prudence dans l’analyse du prêteur.
Pour chaque associé, préparez les justificatifs de revenus, tableaux d’amortissement des crédits et éléments d’épargne. Faites préciser le traitement des autres investissements immobiliers : leur prise en compte peut modifier sensiblement le résultat de la simulation.
Choisir qui emprunte et intégrer la fiscalité
Crédit au nom de la SCI ou emprunts personnels
Lorsque la SCI emprunte directement, elle reçoit les fonds et rembourse le crédit avec ses ressources, complétées si nécessaire par les associés. La banque demande très fréquemment leurs cautions personnelles, éventuellement avec une garantie sur le bien. Il faut examiner le montant, la durée et la portée de chaque engagement avant signature.
Les associés peuvent aussi emprunter personnellement pour apporter des fonds à la société, sous réserve de l’accord du prêteur sur l’opération. Les remboursements pèsent alors directement sur leur budget. Les versements à la SCI doivent être formalisés, notamment en distinguant apport au capital et avance en compte courant d’associé. Ces deux circuits ne sont pas interchangeables juridiquement ou fiscalement.
IR et IS : distinguer résultat imposable et argent disponible
Dans une SCI à l’impôt sur le revenu détenant un bien loué nu, les associés sont en principe imposés sur leur quote-part de résultat, même si l’argent reste dans la société. Les intérêts peuvent être déductibles selon les règles applicables, mais le remboursement du capital ne l’est pas. Une trésorerie faible peut donc coexister avec un revenu imposable.
À l’impôt sur les sociétés, l’amortissement du bâtiment peut réduire le résultat fiscal, sans constituer une rentrée d’argent. Il faut aussi examiner la fiscalité de la revente et celle des distributions. Comparez les deux régimes sur la durée de détention envisagée avec un professionnel, plutôt que de choisir uniquement celui qui semble améliorer les premières années.
Comparer les offres sur leur coût et leurs contraintes
Les taux des prêts SCI peuvent être supérieurs à ceux proposés aux particuliers, mais ce n’est pas une règle systématique. Le profil des associés, l’apport, la qualité du bien et la complexité du montage comptent. Une fourchette non datée serait peu utile : demandez plusieurs simulations personnalisées établies sur les mêmes hypothèses.
- Comparez le coût global : intérêts, assurance, frais de dossier et garantie ; examinez le TAEG lorsqu’il est applicable.
- Vérifiez la souplesse : remboursement anticipé, modulation des échéances et éventuel différé pour travaux.
- Mesurez les engagements : cautions demandées, sûretés et conditions de libération des garanties.
- Conservez une réserve : un apport couvrant les frais annexes rassure généralement davantage qu’un financement sans marge.
Un financement sans apport peut être étudié, mais reste plus exigeant. Présentez un dossier cohérent : statuts ou projet de statuts, justificatifs des associés, description du bien, estimation locative argumentée, devis et prévisionnel. La simulation la plus utile est celle qui montre clairement combien chacun devra verser, dans quelles circonstances et avec quelle réserve de sécurité.
Articles qui pourraient vous intéresser :
 Avis négatifs sur IAD : 3 points de vigilance pour sécuriser votre projet immobilier
 Reconduction tacite d’un bail de 3 ans : ce qu’il faut savoir pour sécuriser votre location
 Acheter aux enchères immobilières : le budget qui évite une victoire trop chère
 Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions