Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions
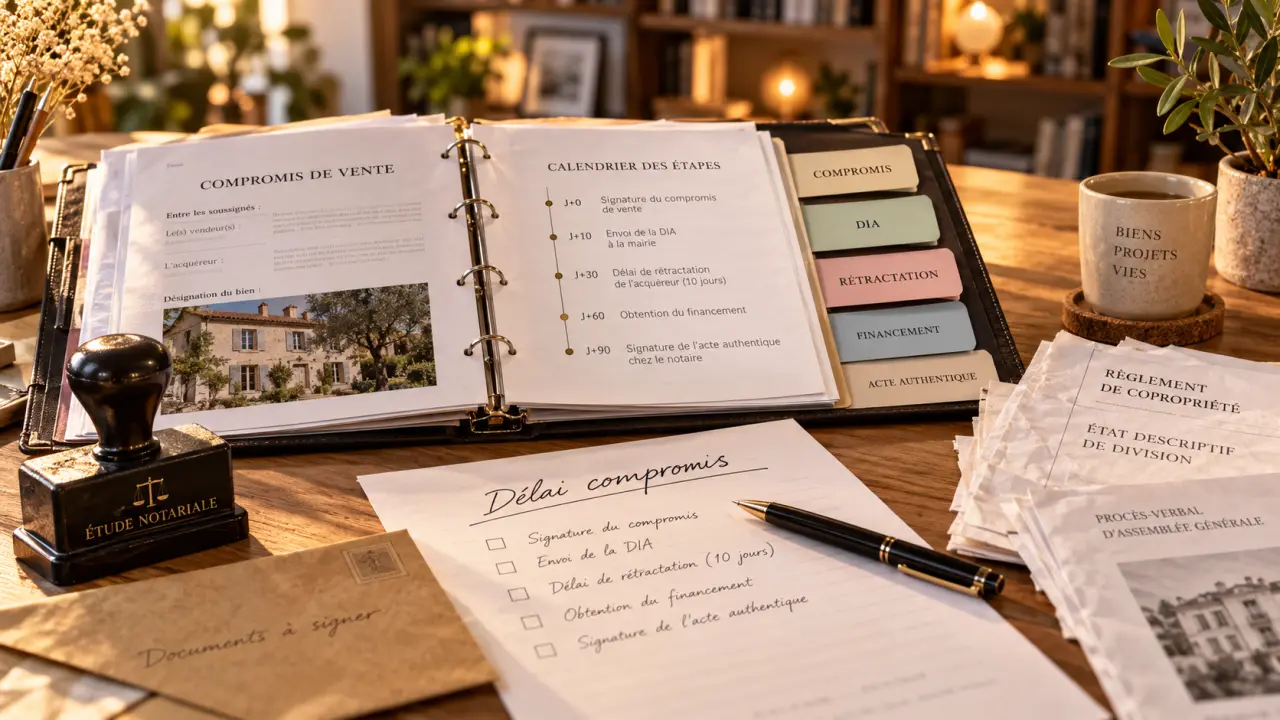
Il n’existe pas de délai légal minimum général entre un compromis et la vente définitive sans prêt. Une signature en 3 à 4 semaines est possible si le dossier est complet et les formalités terminées. Mais acheter comptant ne supprime ni le délai de rétractation applicable à l’acquéreur, ni les vérifications du notaire, ni un éventuel droit de préemption.
Pour prévoir votre déménagement, comptez plutôt quelques semaines à environ deux mois dans un dossier simple, sans considérer cette fourchette comme une garantie. Le véritable calendrier dépend des obstacles restant à lever, pas seulement de la disponibilité de l’argent.
Trois calendriers à distinguer avant de fixer la vente
Les trois mois souvent annoncés entre compromis et acte authentique constituent un usage, pas une obligation légale générale. Ce délai permet habituellement de traiter le financement et les formalités notariales. Certaines transactions prennent même 3 à 4 mois, notamment lorsque plusieurs intervenants doivent fournir des documents.
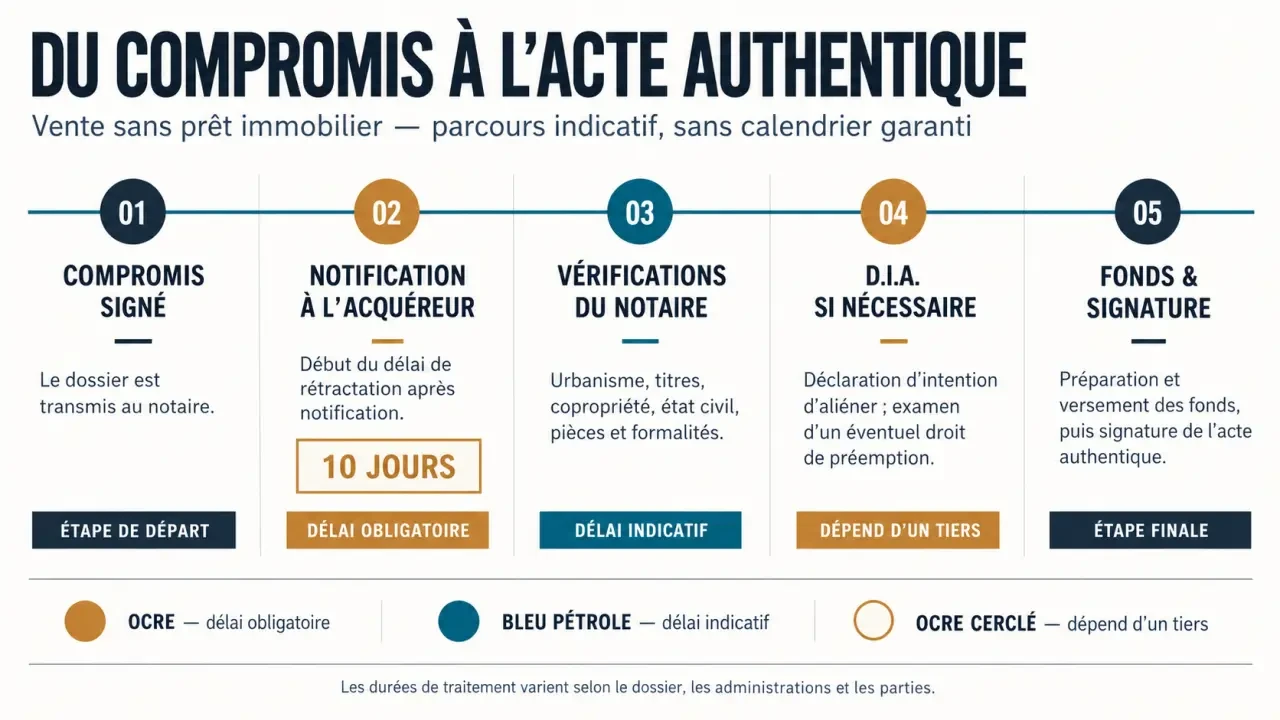
Sans crédit, la recherche d’une banque et l’instruction du financement disparaissent. À titre de comparaison, une condition suspensive d’obtention de prêt prévoit un délai d’au moins 30 jours, souvent fixé contractuellement à 45 à 60 jours. L’achat comptant évite cette étape, mais ne rend pas les autres instantanées.
| Situation | Calendrier envisageable | Point décisif |
|---|---|---|
| Sans prêt, dossier complet, préemption non applicable ou déjà purgée | 3 à 4 semaines possibles | Toutes les vérifications doivent être achevées |
| Sans prêt, avec attente de la réponse à une DIA | Environ deux mois, parfois davantage | Date de réception et traitement de la déclaration |
| Avec prêt immobilier | Environ trois mois couramment | Financement et formalités notariales |
| Dossier complexe, même payé comptant | Plusieurs mois possibles | Régularisation juridique ou pièces manquantes |
Ces délais ne s’additionnent pas systématiquement : le notaire peut mener plusieurs démarches en parallèle. Une vente rapide suppose donc surtout une préparation anticipée.
Les 10 jours de rétractation ne suffisent pas à rendre l’acte signable
Le point de départ est la notification, pas nécessairement la signature
Pour l’acquéreur non professionnel d’un logement bénéficiant de cette protection, le délai de rétractation est de 10 jours. Il court à compter du lendemain de la première présentation de la lettre notifiant l’avant-contrat, ou de sa remise régulière selon le procédé utilisé. Il ne commence donc pas automatiquement le jour où le compromis est signé.
Les jours calendaires sont comptés. Si l’échéance tombe un samedi, un dimanche ou un jour férié ou chômé, elle est prorogée jusqu’au premier jour ouvrable suivant. En copropriété, l’absence de certains documents obligatoires peut également reporter le point de départ : faites confirmer la date exacte par le notaire.
Une protection indépendante du mode de paiement
Le paiement comptant ne permet pas de renoncer à ce droit pour signer plus vite. Après son expiration, la vente n’est possible que si les autres conditions sont remplies. Signer dès la fin des 10 jours reste donc exceptionnel, même lorsque l’argent est disponible.
Le dépôt de garantie, généralement compris entre 5 % et 10 % du prix, est imputé sur le prix lors de la vente définitive. En cas de rétractation régulière, les sommes versées doivent être restituées dans un délai maximal de 21 jours à compter du lendemain de la rétractation. Ce dépôt ne doit pas être confondu avec une pénalité automatiquement acquise au vendeur.
La préemption peut imposer l’attente, mais pas dans chaque vente
Lorsqu’un bien est soumis au droit de préemption urbain, le notaire adresse généralement une déclaration d’intention d’aliéner, ou DIA, à la mairie. La collectivité peut alors décider d’acquérir le bien dans le cadre légal applicable, à la place de l’acheteur initial.
Le délai de réponse est en principe de deux mois à compter de la réception de la DIA. Il ne démarre pas à la signature du compromis. Un envoi tardif décale donc d’autant le calendrier prévisionnel.
- Le bien n’est pas soumis à ce droit : cette attente ne s’applique pas, sous réserve d’autres droits de préemption éventuels.
- La collectivité renonce expressément avant l’échéance : la vente peut avancer si toutes les autres formalités sont terminées.
- La collectivité ne répond pas dans le délai applicable : son silence vaut en principe renonciation.
- Elle demande légalement des pièces ou une visite : le délai peut être suspendu, ce qui reporte la date possible de signature.
Il n’est donc pas nécessaire d’attendre systématiquement deux mois, mais il serait imprudent de promettre une signature rapide avant vérification. Si la collectivité préempte valablement, la vente prévue avec l’acquéreur initial ne se poursuit pas comme convenu. Le notaire précise alors les conséquences, notamment sur la restitution des sommes séquestrées.
Sans banque, le dossier juridique reste à sécuriser
Le compromis engage réciproquement vendeur et acquéreur, sous réserve des conditions prévues. La promesse unilatérale, elle, réserve au bénéficiaire la possibilité d’acheter pendant une durée déterminée. Dans les deux cas, l’acte authentique formalise ensuite la vente devant notaire et permet les formalités de publicité foncière.
Avant cette signature, le notaire contrôle notamment le titre de propriété, la situation hypothécaire, les servitudes et les règles d’urbanisme. Une hypothèque n’empêche pas nécessairement de vendre, mais son remboursement et sa mainlevée doivent être organisés. Une succession inachevée, une incohérence dans le titre ou un document de copropriété manquant peuvent aussi retarder l’acte.
Le dossier ressemble à un tissu : sa solidité dépend de l’entrecroisement des pièces, pas de leur simple accumulation. Un diagnostic mentionnant une surface, un titre décrivant un lot et un plan présentant une autre configuration doivent être rapprochés. Repérer ces discordances avant le compromis évite de découvrir, juste avant la signature, qu’une vérification supplémentaire est nécessaire.
Enfin, acheter sans prêt ne signifie pas acheter sans condition suspensive. Le compromis peut encore dépendre d’une autorisation ou de la vente d’un autre bien. Si une condition de prêt figure malgré tout dans le contrat, la disponibilité de votre épargne ne la supprime pas automatiquement : son traitement doit être clarifié avec le notaire.
Préparer une signature rapide sans prendre de risque
Le meilleur levier consiste à remettre les pièces tôt, puis à demander au notaire ce qui bloque réellement la fixation du rendez-vous. Une agence peut faciliter la collecte et les échanges, mais elle ne remplace pas les contrôles juridiques.
- Côté vendeur : réunir le titre de propriété, les diagnostics valides, les documents relatifs aux travaux et les pièces de copropriété nécessaires ; anticiper l’état daté auprès du syndic.
- Côté acquéreur : fournir les justificatifs d’identité, de situation familiale et de provenance des fonds demandés par l’étude.
- Côté financement : vérifier que l’argent est mobilisable, notamment s’il provient d’un placement ou d’une autre vente.
- Côté organisation : prévoir les disponibilités des parties ou préparer une procuration suffisamment tôt.
Les fonds correspondant au solde du prix et aux frais doivent parvenir au notaire avant la signature, selon ses instructions. Anticipez les plafonds et délais bancaires, et vérifiez les coordonnées bancaires directement auprès de l’étude avant tout virement.
La date prévue au compromis peut être avancée d’un commun accord lorsque le dossier est prêt. À l’inverse, si elle doit être reportée, faites formaliser l’accord, généralement par avenant. Son dépassement ne provoque pas toujours une annulation automatique : les conséquences dépendent des clauses, des conditions suspensives et d’une éventuelle mise en demeure. Attendez donc la confirmation du notaire avant de prendre des engagements irréversibles pour votre déménagement.
- Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions - 1 novembre 2026
- Couleurs chaudes pour salon : terracotta, moutarde ou blanc chaud, lequel choisir selon votre lumière ? - 31 octobre 2026
- Idée séparation entrée salon : 6 solutions pour délimiter sans assombrir la pièce - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Vendre un salon de coiffure : méthodes d’évaluation et étapes clés pour réussir sa cession
 Vide maison dans les Landes : calendrier, réglementation et conseils pour vendre
 Terrain, montage, conformité : les trois points à sécuriser dans une construction immobilière d’entreprise
 Négociation achat immobilier : défendez votre prix avec des arguments concrets