Crédit vendeur immobilier : acheter sans tout payer, mais pas sans garanties
Le crédit vendeur immobilier permet d’acheter un bien en réglant une partie ou la totalité du prix directement au vendeur, selon un calendrier convenu. Le vendeur accepte donc d’être payé plus tard et devient créancier de l’acquéreur. Ce financement peut remplacer ou compléter un prêt bancaire, mais il exige une capacité de remboursement réelle, un acte notarié précis et des garanties adaptées.
Un paiement différé qui ne retarde pas nécessairement la propriété
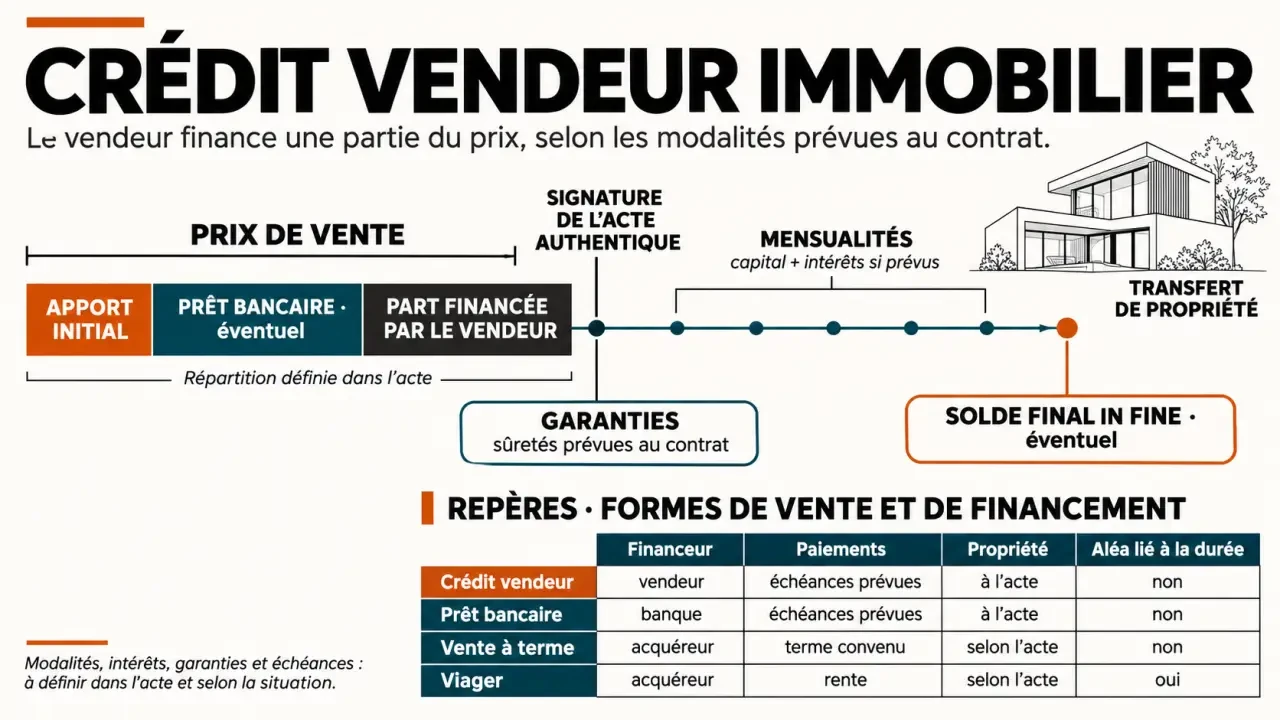
Dans le montage habituel, l’acheteur devient propriétaire à la signature de l’acte authentique, même si le prix n’est pas entièrement payé. Le vendeur ne conserve donc pas automatiquement la propriété jusqu’au dernier versement : sa protection repose sur les clauses et les sûretés prévues dans l’acte.
Simuler les mensualités d’un crédit vendeur
Renseignez les montants et les conditions pour obtenir une estimation indicative des financements.
Résultats estimatifs
Prêt bancaire
Crédit vendeur
Simulation indicative, calculée à partir des données saisies. Les frais d’acquisition, assurances, garanties, fiscalité et charges ne sont pas inclus. Cette estimation ne constitue pas une recommandation juridique ou financière.
Le crédit vendeur peut être partiel, avec une somme versée à la signature, ou intégral. Financer 100 % du prix reste possible, mais rare et plus risqué pour le vendeur. Cela ne signifie pas que l’acquéreur peut acheter sans trésorerie : frais d’acquisition, frais de garantie et éventuels travaux restent à financer.
Le remboursement peut prendre trois formes : des échéances régulières, un paiement unique à une date déterminée, appelé in fine, ou un montage mixte associant versement initial, échéances et solde final.
| Solution | Qui finance ? | Point distinctif |
|---|---|---|
| Crédit vendeur | Le vendeur | Le prix restant dû est payé selon un calendrier négocié, avec ou sans intérêts. |
| Prêt bancaire | Une banque | Le vendeur reçoit son prix à la vente ; l’acheteur rembourse la banque. |
| Vente à terme | Le vendeur accepte un prix différé | Le nombre et les dates des paiements sont fixés ; le mécanisme peut recouper celui du crédit vendeur. |
| Viager | L’acquéreur verse généralement un bouquet et une rente | Le coût total dépend notamment de la durée de vie de la personne sur laquelle repose la rente. |
Crédit vendeur et vente à terme ne sont donc pas deux catégories toujours étanches. Le contenu de l’acte, notamment les conditions de paiement et d’occupation, importe davantage que l’appellation commerciale.
Montant, durée et taux : partir de la mensualité supportable
Il n’existe pas de pourcentage universel à financer. CAFPI évoque un crédit vendeur généralement autour de 30 % du prix, pouvant atteindre 50 %, proportion également citée par SeLoger. Helloprêt mentionne un apport initial souvent compris entre 10 % et 30 %. Ces repères ne sont ni des plafonds légaux ni des conditions obligatoires.
Les durées présentées varient : 1 à 5 ans selon CAFPI et SeLoger, généralement 5 à 10 ans selon Helloprêt, avec des montages pouvant atteindre 20 ans. Une durée courte réduit l’attente du vendeur, mais augmente fortement les échéances de l’acheteur.
Un exemple pour tester le financement
Pour un bien de 200 000 €, un montage illustratif peut associer 20 % d’apport, soit 40 000 €, 50 % de prêt bancaire, soit 100 000 €, et 30 % de crédit vendeur, soit 60 000 €. Sans intérêts, ces 60 000 € remboursés sur 60 mois représentent 1 000 € par mois, auxquels s’ajoutent la mensualité bancaire et les charges du logement.
Avec intérêts, demandez un tableau d’amortissement distinguant capital remboursé, intérêts et capital restant dû. Un taux nominal ne décrit pas à lui seul le coût total : frais et assurances éventuelles doivent aussi être intégrés à la comparaison.
Un taux négocié, éventuellement nul
Un crédit vendeur sans intérêts est envisageable. Si des intérêts sont prévus, leur taux doit être écrit et respecter les règles applicables, notamment celles relatives à l’usure lorsque l’opération entre dans leur champ. Le notaire doit vérifier la qualification du montage et le plafond pertinent au jour de l’accord : un ancien taux publié ne suffit pas.
Attention à la boucle de refinancement : prévoir un solde final en comptant uniquement sur un futur prêt bancaire reporte le problème sans le résoudre. Testez aussi le scénario où la banque refuse, où la revente attendue tarde ou rapporte moins que prévu. Un paiement in fine doit reposer sur une sortie crédible, pas seulement sur l’espoir d’obtenir un crédit plus tard.
Passer de l’accord de principe à un acte notarié exploitable
Les modalités doivent être discutées avant le compromis ou la promesse, puis reprises dans l’acte authentique. Le notaire formalise la vente, organise la publicité foncière et les garanties, et explique les conséquences d’une défaillance. Un simple accord privé sur des mensualités ne sécurise pas suffisamment une vente immobilière.
L’acheteur doit présenter ses revenus, ses charges, ses crédits existants et l’origine du versement initial. Le vendeur doit, de son côté, vérifier qu’il peut attendre les paiements, notamment s’il rembourse encore un emprunt sur le bien vendu.
La checklist à faire valider avant signature :
- Prix total, versement comptant et montant différé.
- Dates des échéances, mode de règlement et tableau d’amortissement.
- Taux, intérêts, frais et éventuelle indexation juridiquement admissible.
- Conditions du remboursement anticipé et traitement d’une revente.
- Garanties, rang d’inscription et frais de mainlevée.
- Conséquences d’un retard, exigibilité du solde et clause résolutoire.
Si une banque intervient, elle doit connaître le crédit vendeur : cette dette influence la capacité de remboursement et le partage des garanties. Un courtier peut comparer les financements ou rechercher un complément bancaire ; il ne remplace pas le notaire pour la rédaction et la sécurisation juridique.
Garanties et impayés : protéger le vendeur sans fausse sécurité
La garantie immobilière doit être choisie et inscrite correctement. Le notaire peut notamment examiner l’hypothèque légale spéciale du vendeur, qui a remplacé l’ancien privilège du vendeur, ou une hypothèque conventionnelle. Elle ne doit pas être confondue avec la garantie propre au prêteur de deniers.
Une hypothèque donne une protection sur le bien, mais ne garantit ni un remboursement immédiat ni la récupération intégrale des sommes. Son efficacité dépend notamment du rang du créancier, des autres dettes garanties et du prix obtenu en cas de vente forcée.
Une caution solidaire, un nantissement ou une assurance décès-invalidité peuvent compléter le dispositif selon la situation. Pour l’assurance, vérifiez les exclusions, les quotités et les modalités de versement : elle ne couvre pas automatiquement tous les impayés.
En cas de défaut, le vendeur doit suivre les procédures prévues : relance, mise en demeure, puis recouvrement ou mise en œuvre des garanties. Une clause résolutoire peut permettre de demander la résolution de la vente selon ses conditions et les règles applicables. Le vendeur ne peut pas simplement reprendre le logement ni conserver automatiquement toutes les sommes reçues.
Pour le vendeur, il faut distinguer le prix encaissé des intérêts. Le remboursement du prix n’est pas, en lui-même, un revenu d’intérêts. Les intérêts perçus relèvent en principe de la fiscalité des revenus de capitaux mobiliers ; Helloprêt cite le prélèvement forfaitaire unique de 30 %, sous réserve du régime applicable et d’une éventuelle option pour le barème.
La plus-value immobilière suit ses propres règles. Lorsqu’elle est imposable, son imposition intervient en principe lors de la cession, même si le prix est encaissé progressivement. Les exonérations, notamment celle de la résidence principale sous conditions, doivent être vérifiées avec le notaire. Le paiement différé ne crée donc pas automatiquement un report fiscal.
Pour l’acheteur, l’intérêt principal est la souplesse ; pour le vendeur, la possibilité de faciliter la vente et d’obtenir des paiements réguliers. En contrepartie, l’un supporte une dette parfois rapidement exigible, l’autre une immobilisation de capital et un risque d’impayé. Avant de s’engager, chacun doit disposer d’un budget intégrant frais, fiscalité et scénario défavorable : c’est ce test qui permet de juger la solidité du montage.
- Crédit vendeur immobilier : acheter sans tout payer, mais pas sans garanties - 19 novembre 2026
- Quel livre sur la décoration intérieure choisir ? Couleurs, style ou plans cotés - 18 novembre 2026
- Décoration murale salon tendance : du relief et du caractère sans surcharger - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Vide maison 65 : comment vider son logement gratuitement grâce à la valorisation des biens
 Vide-maison dans le 49 : comment dénicher les meilleures affaires en Anjou
 Vide maison à Limoges : 3 formules pour débarrasser et valoriser vos biens
 Classement des promoteurs immobiliers en 2024 : chiffres d’affaires, leaders et critères à vérifier