Offre d’achat immobilier : se rétracter avant l’avant-contrat, avec quelles limites ?
Offre d’achat immobilier : se rétracter avant l’avant-contrat, avec quelles limites ?
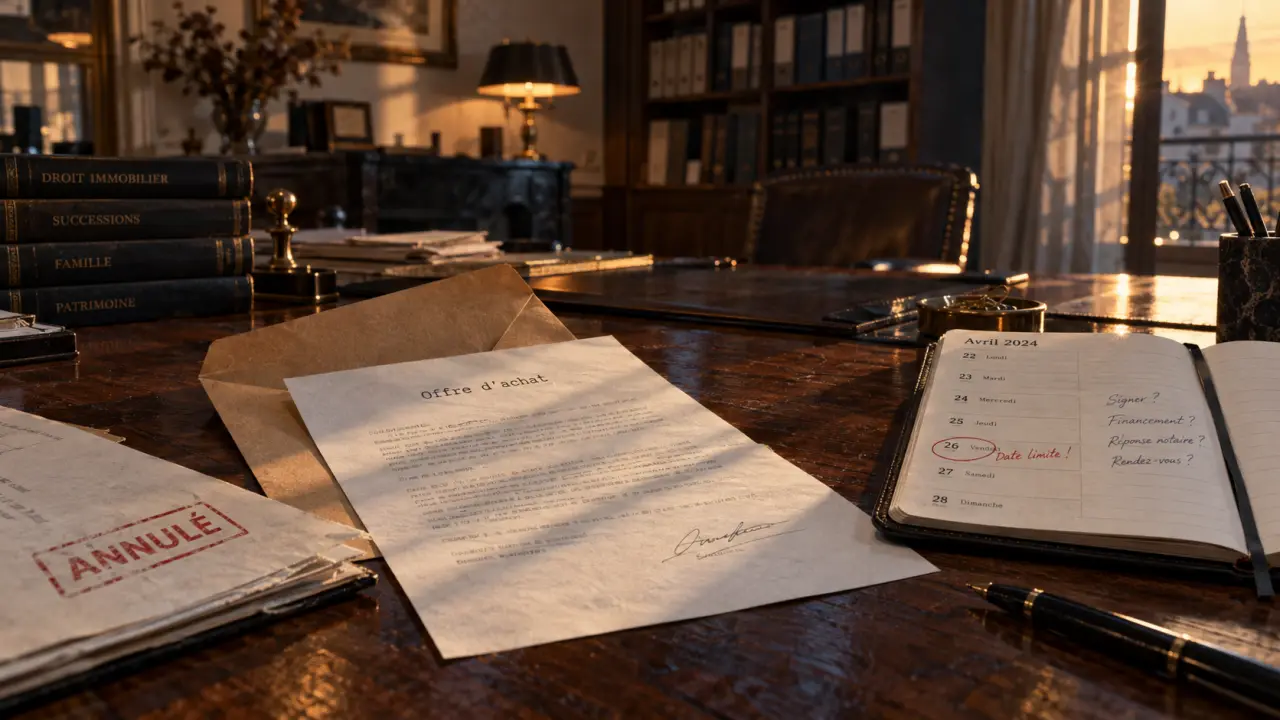
Une offre d’achat immobilier ne se résume pas toujours à une simple prise de contact avant le compromis. Lorsqu’elle est précise, signée et acceptée, elle peut engager son auteur. La possibilité de revenir en arrière dépend du moment du retrait, du contenu de l’offre et de l’avancement de la vente.
Ce qu’engage réellement une offre d’achat immobilier
L’offre d’achat est le document par lequel un acquéreur propose d’acheter un bien à un prix déterminé. Elle peut aussi mentionner l’adresse du logement, sa description, la durée de validité de l’offre, le financement envisagé et certaines conditions. Pour produire des effets, elle doit être suffisamment claire. Une simple manifestation d’intérêt ou une discussion sur le prix ne suffit pas.
Lorsque le vendeur accepte une offre conforme à ses conditions, un accord peut exister sur le bien et sur le prix. L’acquéreur ne doit donc pas traiter ce document comme un formulaire sans conséquence. Une offre écrite, datée et signée, transmise au vendeur ou à son mandataire, mérite une lecture aussi attentive qu’un document contractuel.
Une offre limitée dans le temps
L’acquéreur fixe généralement une date ou une heure d’expiration. Jusqu’à cette échéance, le vendeur peut accepter, refuser ou formuler une contre-proposition. Une contre-offre modifie les termes initiaux, notamment le prix ou les délais. Elle devient alors une nouvelle proposition et l’offre d’origine ne s’applique plus dans les mêmes conditions.
Prévoir une durée courte et raisonnable permet de limiter l’incertitude. Une offre valable trop longtemps peut immobiliser le projet de l’acheteur alors que sa situation financière évolue, qu’un autre bien se présente ou que des informations nouvelles apparaissent pendant les vérifications.
À quel moment la rétractation est-elle possible ?
La réponse varie selon que le vendeur a reçu ou non l’offre, puis selon l’état d’avancement du dossier. Il faut surtout distinguer le retrait d’une offre d’achat de la rétractation prévue après la signature d’un compromis ou d’une promesse de vente.
Avant que l’offre ne parvienne au vendeur
Un acquéreur peut retirer son offre tant qu’elle n’est pas parvenue à son destinataire. Il doit alors agir immédiatement et conserver une preuve de sa démarche. Un courriel daté, une lettre recommandée ou un message transmis par l’intermédiaire immobilier permettent de documenter le retrait.
Le plus prudent consiste à avertir sans délai le vendeur et l’agence, puis à confirmer la décision par écrit. Le message doit identifier clairement le bien concerné et l’offre retirée. Cette précaution évite qu’une discussion téléphonique ou un échange informel ne laisse place à une contestation sur la date du retrait.
Après acceptation : un terrain plus sensible
Une fois l’offre reçue et acceptée, la situation devient plus délicate. À ce stade, l’acheteur ne bénéficie pas automatiquement du même droit de rétractation que celui qui s’applique après la signature de l’avant-contrat. Il faut examiner le contenu précis de l’offre, la chronologie des échanges et les conditions qui y figurent.
Renoncer sans prévenir peut exposer l’acquéreur à un litige, notamment si le vendeur estime avoir subi un préjudice. Une solution amiable reste souvent envisageable lorsque le retrait intervient rapidement et que les parties échangent de manière transparente. Cette possibilité ne doit toutefois pas être confondue avec un droit acquis. En cas de doute, mieux vaut solliciter rapidement un notaire ou un professionnel du droit.
Le délai de 10 jours commence après l’avant-contrat
La protection la plus connue intervient après la signature d’un compromis de vente ou d’une promesse de vente portant sur un logement à usage d’habitation. L’acquéreur non professionnel bénéficie alors d’un délai de rétractation de 10 jours. Ce délai court à compter du lendemain de la première présentation de la lettre recommandée notifiant l’avant-contrat, ou de sa remise selon les modalités légales applicables.
Pendant ces 10 jours, l’acquéreur peut renoncer sans motiver sa décision et sans pénalité. Cette faculté concerne l’avant-contrat, pas l’offre d’achat prise isolément. Confondre les deux étapes peut donc conduire à une mauvaise appréciation de ses droits. Le délai souvent évoqué par les acheteurs ne permet pas automatiquement d’annuler une offre déjà acceptée.
Se rétracter dans les formes pour éviter toute contestation
La rétractation doit être envoyée par lettre recommandée avec demande d’avis de réception avant l’expiration du délai. La date d’envoi compte. Il est donc préférable de ne pas attendre le dernier jour, surtout si le courrier doit être préparé ou transmis par un intermédiaire.
Un courrier bref peut suffire, à condition d’identifier le bien, les parties et l’avant-contrat concerné. Il doit aussi exprimer clairement la volonté de se rétracter. Une formulation ambiguë ou une simple demande d’information ne permet pas de sécuriser la démarche.
Les sommes versées lors de la signature, comme l’indemnité d’immobilisation ou le dépôt de garantie, ne doivent pas être conservées lorsque la rétractation est valablement exercée dans le délai. L’acquéreur n’a pas à justifier sa décision par un problème de crédit, l’état du logement ou un changement de situation personnelle.
Les conditions suspensives protègent un projet qui dépend encore d’éléments clés
Le délai de 10 jours n’est pas le seul dispositif de protection. Après son expiration, les conditions suspensives prévues dans l’avant-contrat peuvent permettre à l’acquéreur de ne pas aller jusqu’à la vente si l’une d’elles ne se réalise pas. Elles ne correspondent pas à une rétractation de convenance. Leur contenu doit être précis et leur non-réalisation doit pouvoir être démontrée.
| Situation | Effet possible pour l’acquéreur |
|---|---|
| Refus de prêt lorsque la condition de financement est prévue | La vente peut ne pas se réaliser, sous réserve de respecter les démarches et les délais prévus. |
| Préemption par une collectivité | Le projet est remis en cause si le droit de préemption est exercé. |
| Condition liée à la vente d’un autre bien | Elle ne protège l’acquéreur que si elle a été expressément acceptée dans l’avant-contrat. |
La condition suspensive d’obtention d’un prêt est particulièrement importante lorsque l’achat dépend d’un financement bancaire. Elle doit mentionner des paramètres réalistes : montant emprunté, durée, taux maximal et délai pour solliciter les banques. Demander volontairement un prêt dans des conditions irréalistes ou ne déposer aucun dossier peut compromettre la protection recherchée.
Avant d’envoyer son offre, l’acquéreur a donc intérêt à vérifier les éléments qui peuvent modifier son projet : capacité d’emprunt, apport disponible, charges de copropriété, travaux annoncés, servitudes et calendrier de vente. Plus ces points sont clarifiés tôt, moins il risque de devoir chercher une issue après l’acceptation de l’offre.
Les réflexes à adopter avant d’envoyer son offre
Une offre sérieuse ne doit pas être envoyée sous la seule pression d’une visite réussie ou de la concurrence entre acheteurs. Il est préférable de relire chaque mention, d’évaluer le coût total du projet et d’anticiper les étapes qui suivront l’acceptation.
- Indiquer précisément le bien concerné et le prix proposé, sans formulation ambiguë.
- Fixer une date d’expiration courte et clairement identifiable.
- Vérifier le budget global : prix, frais d’acquisition, travaux, charges et assurance emprunteur.
- Évoquer le financement avant de s’engager et préparer les justificatifs demandés par la banque.
- Conserver tous les échanges avec le vendeur, l’agence et le notaire.
- Ne pas verser de somme lors de la simple offre, sauf si le versement est clairement encadré par le professionnel chargé du dossier.
En cas de doute après l’acceptation de l’offre, il faut réagir rapidement plutôt que d’attendre la signature du compromis. Informer les interlocuteurs, rassembler les documents signés et demander une analyse de la situation permet de distinguer une négociation encore possible d’un engagement qui nécessite une grande prudence.

Articles qui pourraient vous intéresser :
 Avis négatifs sur IAD : 3 points de vigilance pour sécuriser votre projet immobilier
 Reconduction tacite d’un bail de 3 ans : ce qu’il faut savoir pour sécuriser votre location
 Haussmannien à Paris : quartier, étage, ascenseur, travaux, les critères du vrai prix
 Les 5 étapes d’un projet immobilier dans le Morbihan, du budget à la remise des clés