Acompte pour un achat immobilier : les règles à vérifier avant de verser des fonds
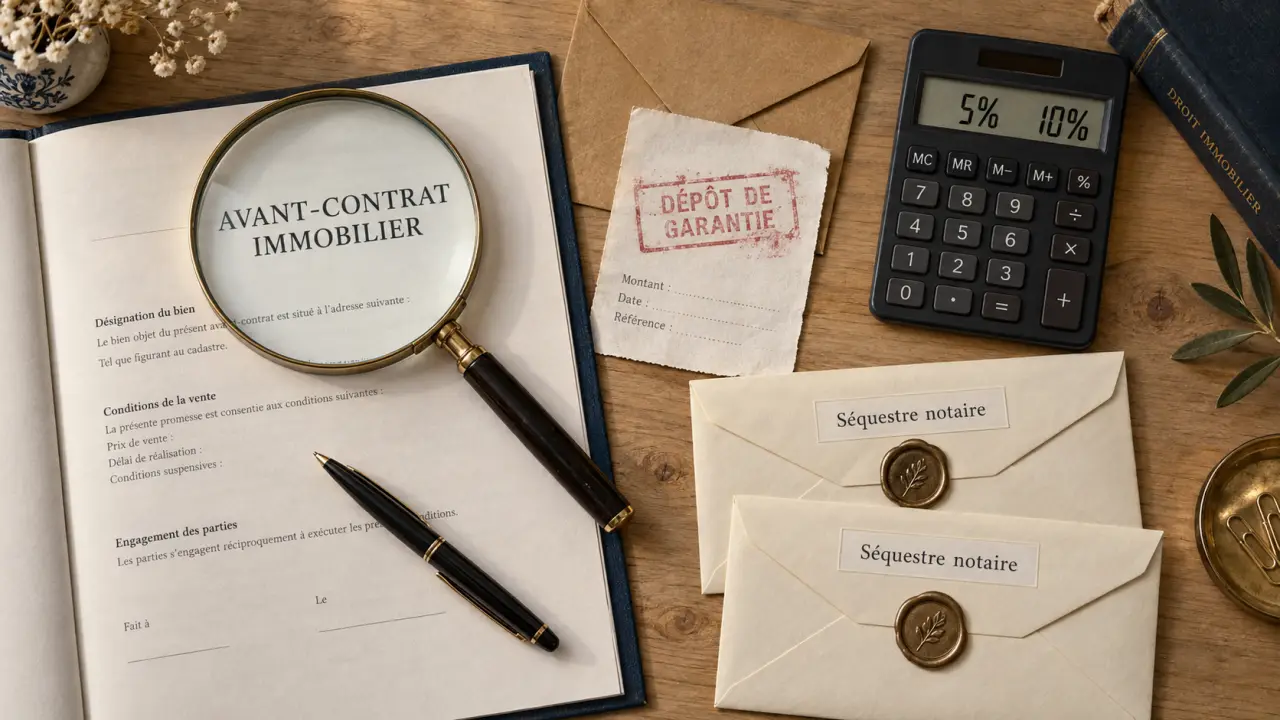
Lors d’un achat immobilier, le mot « acompte » désigne souvent la somme versée au moment du compromis ou de la promesse de vente. Pourtant, son traitement dépend de l’avant-contrat, du délai de rétractation et des conditions suspensives prévues. Avant de transférer de l’argent, il faut donc savoir à qui il est versé, dans quels cas il sera restitué et ce qui peut justifier sa conservation par le vendeur.
Acompte, dépôt de garantie et indemnité d’immobilisation : ne pas confondre les termes
Dans le langage courant, on parle volontiers d’acompte pour un achat immobilier. En pratique, les contrats utilisent plus souvent les expressions dépôt de garantie et indemnité d’immobilisation. Ces termes ne désignent pas exactement le même mécanisme, même si les acheteurs regroupent souvent ces sommes sous le mot « acompte ».
Calcul indicatif du dépôt de garantie
Saisissez le prix de vente pour obtenir deux repères de calcul.
Repère à 5 %
—
montant = prix de vente × 5 %
Repère à 10 %
—
montant = prix de vente × 10 %
Le dépôt de garantie dans un compromis de vente
Le compromis de vente engage en principe le vendeur et l’acheteur à conclure la vente, sous réserve des conditions prévues au contrat. Le dépôt de garantie est placé sous séquestre, généralement auprès du notaire ou d’un agent immobilier disposant d’une garantie financière. Il est habituellement déduit du prix à régler lors de la signature de l’acte authentique.
Son montant est librement négocié. Il se situe souvent autour de 5 % à 10 % du prix de vente, mais aucun versement n’est automatiquement obligatoire. L’acheteur peut notamment demander un dépôt réduit lorsqu’il mobilise une grande partie de son épargne pour financer les frais de notaire, des travaux ou l’apport demandé par la banque.
L’indemnité d’immobilisation dans une promesse unilatérale
Dans une promesse unilatérale de vente, le vendeur réserve le bien à l’acquéreur pendant une durée déterminée. En contrepartie, l’acheteur verse généralement une indemnité d’immobilisation. Lorsqu’un particulier achète un logement, cette indemnité ne peut pas dépasser 10 % du prix de vente. Si la vente se réalise, elle s’impute normalement sur le prix. Si l’option n’est pas levée dans les conditions prévues, elle peut rester acquise au vendeur.
La qualification exacte importe moins que le contenu du contrat. Le montant, le dépositaire des fonds, la date de versement, les conditions de restitution et les éventuelles pénalités doivent être clairement indiqués avant toute signature.
À quel moment l’acompte devient-il réellement engageant ?
La signature d’un avant-contrat ne prive pas immédiatement l’acquéreur particulier de toute possibilité de renoncer. La loi prévoit un délai de rétractation, mais ce droit ne doit pas faire oublier les étapes qui suivent.
Le délai de rétractation de dix jours
Après la notification du compromis ou de la promesse, l’acquéreur non professionnel dispose d’un délai de rétractation de dix jours. Il peut se rétracter sans justifier sa décision ni payer de pénalité. Si une somme a déjà été versée, elle doit lui être remboursée dans les 21 jours à compter du lendemain de la rétractation.
Ce délai ne doit pas être confondu avec le temps de réflexion précédant l’offre d’achat. Une offre acceptée peut déjà créer des obligations selon sa rédaction. Elle doit donc rester cohérente avec le financement envisagé et avec les conditions que l’acheteur souhaite inscrire dans l’avant-contrat.
Après les dix jours, le contrat fixe les règles
Une fois le délai passé, l’acquéreur ne peut plus renoncer librement sans conséquence. Si aucune condition suspensive ne joue et qu’il refuse d’aller au terme de la vente, le vendeur peut chercher à conserver la somme prévue ou demander l’application de la clause pénale. Le montant réellement dû dépend toutefois du contrat et, en cas de litige, de l’appréciation d’un juge.
Le bon réflexe consiste à examiner les clauses comme le calendrier du projet : offre de prêt, purge des droits de préemption, obtention des documents d’urbanisme ou réalisation d’une vente préalable. Chaque échéance doit être réaliste. Une condition mal rédigée ou un délai trop court peut ensuite devenir difficile à invoquer.
Dans quels cas l’acheteur récupère-t-il son versement ?
Le dépôt de garantie n’est pas automatiquement perdu dès que l’achat n’aboutit pas. Sa restitution dépend d’abord des protections inscrites dans l’avant-contrat et du respect des démarches prévues.
Le refus de prêt et les autres conditions suspensives
Pour un achat financé par crédit, la condition suspensive d’obtention de prêt est essentielle. Si l’emprunt est refusé alors que l’acheteur a effectué des démarches sérieuses et respecté les caractéristiques indiquées au contrat, comme le montant, la durée ou le taux maximal éventuel, la vente devient caduque et la somme séquestrée doit être restituée.
Il faut conserver les demandes de financement et les refus bancaires. Un acquéreur qui sollicite volontairement un prêt très différent de celui prévu, transmet un dossier incomplet ou laisse expirer les délais peut fragiliser sa position. Il ne suffit pas d’indiquer que la banque a refusé le prêt : l’acheteur doit pouvoir démontrer qu’il a mis en œuvre la condition de manière loyale.
Les défauts du bien ou les événements prévus au contrat
D’autres conditions peuvent protéger l’acheteur : l’absence de servitude incompatible avec son projet, l’obtention d’un permis de construire, la vente préalable de son logement, l’absence de préemption ou la réalisation de travaux déterminés. Elles doivent être précises. Une formule vague comme « sous réserve de satisfaction » offre peu de sécurité. À l’inverse, une condition qui décrit l’événement, le délai et les justificatifs attendus limite les désaccords.
Un achat immobilier peut aussi mettre la trésorerie du foyer sous pression lorsque les sorties d’argent précèdent les délais administratifs. Un dépôt raisonnable ne suffit pas si l’apport est immobilisé trop tôt, avant l’accord de prêt, les appels de fonds ou les premiers travaux. Un tableau de trésorerie établi mois par mois aide à anticiper les frais de notaire, le déménagement, les assurances et la marge de sécurité nécessaire.
Comment sécuriser le versement avant de signer ?
Un acompte ne doit jamais être remis à la légère. La sécurité dépend du choix du dépositaire, de la rédaction de l’avant-contrat et des preuves conservées pendant toute la transaction.
- Privilégier le séquestre chez le notaire ou auprès d’un professionnel habilité, plutôt qu’un virement direct au vendeur.
- Vérifier le montant et le négocier s’il déséquilibre l’apport disponible ou le plan de financement.
- Demander un reçu précisant la somme, la date, le bien concerné et la personne qui conserve les fonds.
- Relire les conditions suspensives, leurs délais et les documents à fournir pour les faire jouer.
- Examiner la clause pénale pour comprendre les conséquences d’un manquement après l’expiration des protections légales et contractuelles.
Avant de signer, l’acheteur peut aussi faire relire l’avant-contrat par son propre notaire. Cette intervention n’entraîne pas nécessairement un doublement des frais de notaire : les professionnels se partagent alors les émoluments prévus. Cette précaution est utile lorsque le financement est complexe, que le bien nécessite des travaux importants ou que la vente dépend d’une autre opération immobilière.
Le montant du versement compte, mais la rédaction du contrat compte davantage. Des fonds correctement séquestrés, des conditions suspensives adaptées et des délais tenables réduisent le risque financier. L’acompte devient alors une étape encadrée de la transaction, plutôt qu’une somme versée sans protection suffisante.

Articles qui pourraient vous intéresser :
 Homeloop : que vaut le modèle après son redressement judiciaire et sa reprise par Benedic ?
 Prix d’une maison Mikit : comment économiser 30% avec le prêt-à-finir ?
 Quittance de loyer HLM : pourquoi la conserver 3 ans après votre départ
 Offre d’achat immobilier : se rétracter avant l’avant-contrat, avec quelles limites ?