Achat immobilier : 4 délais à prévoir avant la remise des clés
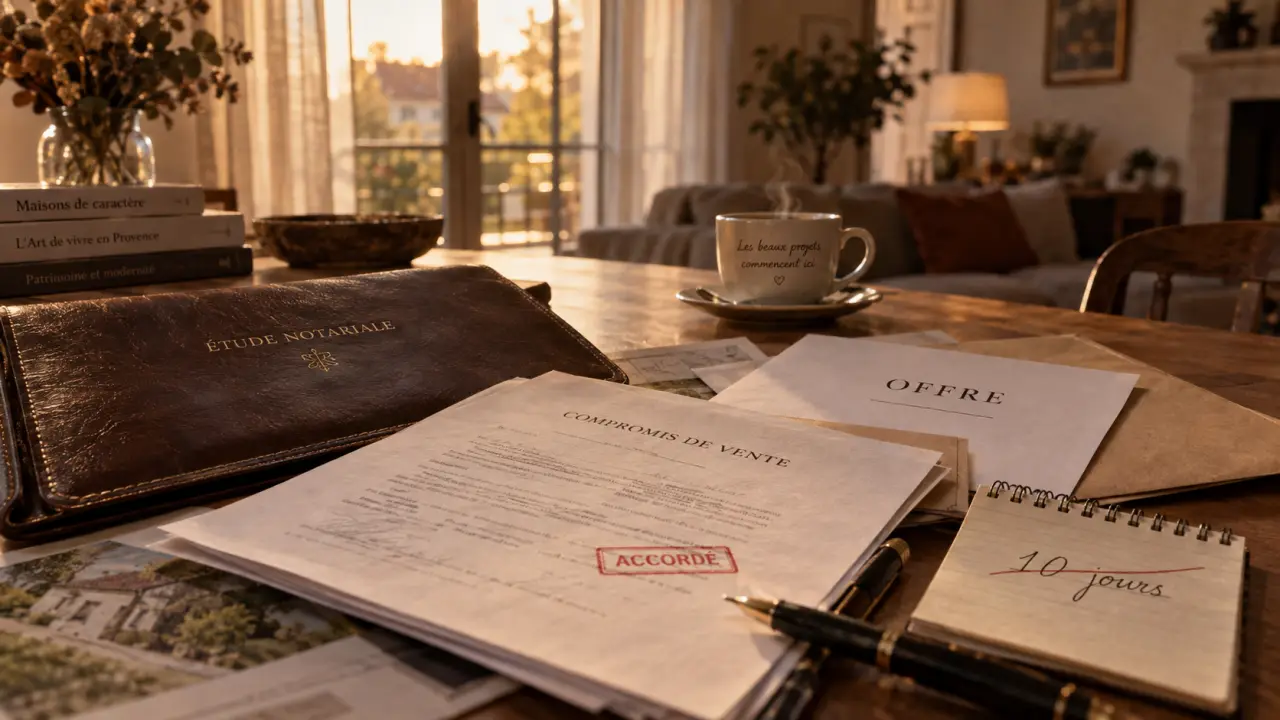
Entre la première visite et la remise des clés, un achat immobilier prend généralement plusieurs mois. Le calendrier dépend de la négociation, du compromis, du financement, du droit de rétractation et des formalités notariales. Anticiper chaque étape aide à formuler une offre crédible, à sécuriser le projet et à éviter de prévoir un déménagement trop tôt.
Avant l’offre : préparer un dossier qui ne ralentit pas la négociation
La durée de la recherche varie selon la tension du marché, les critères retenus et le budget. En revanche, les démarches réalisées avant de trouver le bien influencent directement la suite. Un acheteur qui connaît sa capacité d’emprunt et présente un dossier cohérent rassure davantage le vendeur.
Définir le budget réel, pas seulement le prix d’achat
Le budget doit inclure le prix du logement, les frais d’acquisition, les éventuels frais de garantie et de dossier bancaire, le coût des travaux ainsi qu’une marge de sécurité. Pour un appartement, il faut aussi examiner les charges de copropriété, les procès-verbaux d’assemblée générale et les travaux déjà votés ou envisagés. Ces vérifications limitent le risque de renégocier tardivement ou de renoncer après l’acceptation de l’offre.
Une simulation de financement ou un accord de principe bancaire ne vaut pas une offre de prêt, mais aide à fixer une enveloppe réaliste. Réunir dès ce stade les justificatifs de revenus, d’épargne, d’apport et de situation professionnelle réduit les échanges avec la banque après la signature du compromis.
Faire une offre avec des conditions précises
L’offre d’achat indique le prix proposé, sa durée de validité et, si nécessaire, les conditions souhaitées. Elle doit être rédigée avec prudence, car une offre acceptée engage l’acheteur. Si l’acquisition dépend d’un prêt, cette condition doit surtout figurer clairement dans le compromis, sous la forme d’une condition suspensive. Avant d’écrire, mieux vaut avoir consulté les diagnostics, vérifié les informations essentielles sur le bien et évalué les travaux prioritaires.
Du compromis à la fin de la rétractation : un premier calendrier incompressible
Lorsque le vendeur et l’acheteur sont d’accord, ils signent le compromis de vente, aussi appelé promesse synallagmatique de vente. Ce document fixe le prix, la date prévisionnelle de signature définitive, les conditions suspensives et les obligations de chacun. Il peut être signé chez le notaire ou sous seing privé. L’accompagnement notarial apporte toutefois une sécurité utile pour les clauses et les pièces du dossier.
Le délai de rétractation de dix jours
Après la notification du compromis signé, l’acquéreur non professionnel dispose d’un délai de rétractation de dix jours. Pendant cette période, il peut renoncer à l’achat sans justifier sa décision ni perdre d’indemnité. Le vendeur, lui, reste engagé par sa signature. Ce délai doit être intégré au calendrier : la demande de prêt peut être préparée immédiatement, mais la situation se stabilise une fois la période de rétractation expirée.
Le compromis prévoit souvent le versement d’une indemnité d’immobilisation ou d’un dépôt de garantie. Les fonds sont habituellement conservés par le notaire ou par un professionnel habilité, et non remis directement au vendeur. Leur restitution ou leur affectation dépend notamment de la réalisation des conditions suspensives prévues au contrat.
Le prêt immobilier : le délai qui conditionne toute la vente
Pour la majorité des acquéreurs, l’obtention du crédit est l’étape la plus déterminante. Le compromis prévoit un délai pour obtenir le financement et précise les caractéristiques attendues : montant emprunté, durée maximale, taux maximal ou montant de l’apport. Ces paramètres doivent correspondre à la demande effectivement déposée auprès des banques.
Déposer des demandes complètes sans attendre
Après la signature du compromis, l’acheteur doit solliciter les établissements bancaires dans le délai prévu. Un dossier incomplet peut retarder son étude. Les banques demandent fréquemment les relevés de compte, les avis d’imposition, les bulletins de salaire, les justificatifs d’épargne, le compromis et les documents relatifs au bien. L’assurance emprunteur, la garantie et la nature des revenus peuvent également prolonger l’instruction.
La condition suspensive de prêt protège l’acquéreur si le financement est refusé dans les conditions définies au compromis. Elle suppose toutefois une démarche sérieuse et traçable. Refuser une offre conforme aux caractéristiques prévues ou déposer des demandes incompatibles avec le contrat peut fragiliser cette protection. Il est donc essentiel de conserver les échanges avec les banques et les attestations de refus.
Ajouter le délai légal après l’offre de prêt
Une offre de prêt ne peut pas être acceptée immédiatement. L’emprunteur doit respecter un délai de réflexion de dix jours et ne peut l’accepter qu’à partir du onzième jour. Une validation bancaire annoncée oralement ne permet donc pas de fixer aussitôt la signature chez le notaire. Le calendrier doit laisser le temps de recevoir l’offre, de la relire et de respecter ce délai légal.
Chez le notaire : pourquoi la signature définitive ne se fixe pas en quelques jours
La signature de l’acte authentique intervient souvent environ deux à trois mois après le compromis, mais cette échéance reste indicative. Le notaire rassemble les pièces nécessaires, vérifie la situation juridique du bien et accomplit les formalités qui permettent de transférer la propriété dans de bonnes conditions.
| Étape | Ce qui peut prendre du temps | Conséquence sur le projet |
|---|---|---|
| Compromis | Collecte des diagnostics, documents de copropriété et clauses | La signature peut être reportée si le dossier est incomplet |
| Financement | Étude bancaire, assurance et délai de réflexion | La vente reste conditionnée à l’obtention du prêt |
| Acte authentique | Vérifications notariales et formalités administratives | La date de remise des clés dépend de la signature |
Plusieurs vérifications doivent être réunies avant la signature de l’acte. Le financement, le droit de propriété, l’urbanisme, la copropriété et les éventuelles servitudes sont examinés dans le même dossier. Ce travail protège l’acheteur comme le vendeur. Un report n’est donc pas forcément le signe d’un problème : il peut correspondre à la vérification d’une information, comme un droit de préemption ou la situation hypothécaire du logement.
Le notaire peut notamment demander des renseignements à la mairie, vérifier l’origine de propriété, purger certains droits de préemption et contrôler les inscriptions susceptibles de grever le bien. Dans une vente en copropriété, la transmission des documents par le syndic compte aussi. Une succession, une indivision, une procuration ou un bien occupé peuvent allonger le traitement du dossier.
Prévoir la remise des clés sans subir les imprévus
La date inscrite au compromis est un objectif, pas une garantie absolue. Il est prudent de ne pas résilier son bail, de ne pas signer un devis de déménagement non modifiable et de ne pas programmer de travaux lourds avant la confirmation de la date de l’acte authentique. Lorsque la vente dépend de la revente d’un autre logement, les calendriers de plusieurs dossiers doivent aussi s’aligner.
- Conserver une copie de tous les documents transmis à la banque et au notaire.
- Répondre rapidement aux demandes de pièces complémentaires.
- Relire les conditions suspensives et leurs échéances dès la signature du compromis.
- Prévoir une marge entre la signature définitive et le déménagement.
- Effectuer une dernière visite du bien peu avant la signature pour vérifier son état et les éléments convenus.
Le jour de l’acte authentique, l’acheteur verse le solde du prix et les frais prévus, généralement par l’intermédiaire du notaire. Après la signature, il reçoit les clés selon les modalités convenues et devient propriétaire. En suivant chaque échéance et en distinguant l’accord oral, le compromis, l’offre de prêt et l’acte définitif, il transforme une succession de délais en calendrier maîtrisé.

Articles qui pourraient vous intéresser :
 Vide-maison dans le 49 : comment dénicher les meilleures affaires en Anjou
 Classement des promoteurs immobiliers en 2024 : chiffres d’affaires, leaders et critères à vérifier
 Que vérifie la banque pour un prêt immobilier ? Revenus, comptes et fichiers
 Acheter aux enchères immobilières : le budget qui évite une victoire trop chère