Acheter une maison : les 5 étapes pour maîtriser le budget, vérifier le bien et obtenir les clés
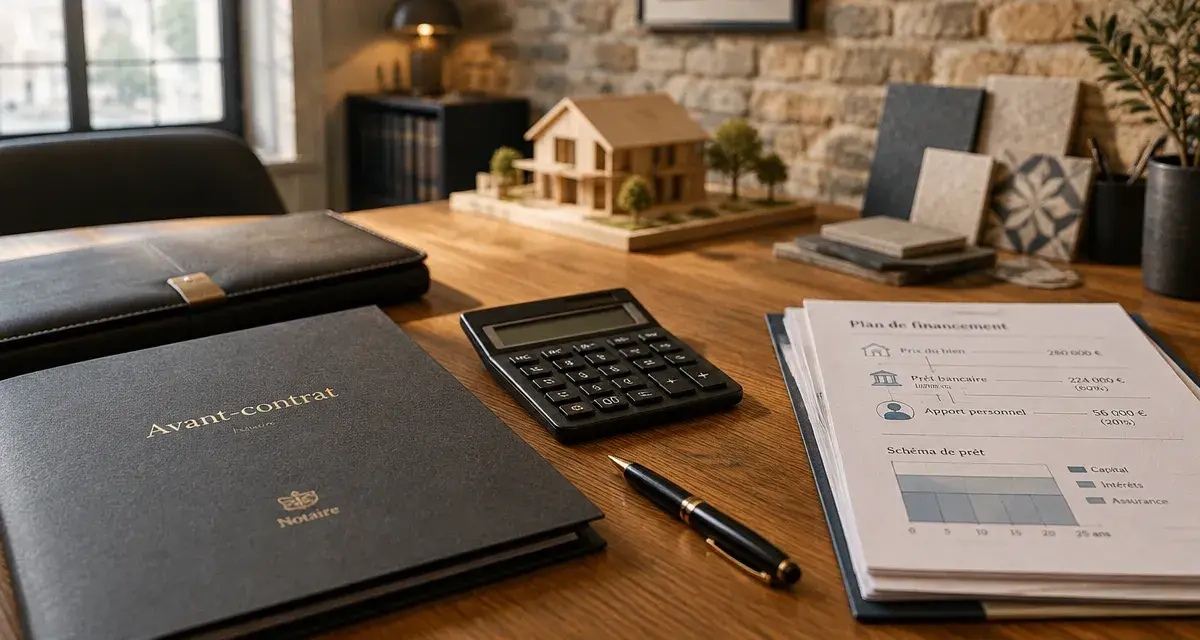
Un achat de maison se prépare avant la première visite et se poursuit jusqu’à la remise des clés. Budget, recherche, vérifications, financement et formalités juridiques suivent un ordre précis. Voici les cinq étapes à connaître pour avancer avec une vision claire du coût réel et des engagements à prendre.
1. Cadrer le projet et le budget global
Commencez par définir vos critères : secteur géographique, nombre de chambres, terrain, proximité des transports, état général, travaux acceptables et horizon de revente. Séparez les besoins indispensables des préférences. Cette hiérarchie évite de multiplier les visites de maisons séduisantes, mais incompatibles avec votre quotidien ou vos moyens.
Calculer la mensualité de son prêt immobilier
Estimez votre mensualité et le coût global de votre emprunt à partir du capital, du taux nominal et de la durée du prêt.
Résultats de l’estimation
Les frais d’acquisition, l’assurance emprunteur, les travaux et les autres charges ne sont pas inclus dans ce calcul.
Calculer le prix réellement accessible
Le budget d’un achat immobilier ne correspond pas au seul montant que la banque pourrait prêter. Il comprend votre apport personnel, votre capacité d’emprunt et les frais liés à l’acquisition. Les revenus, les charges récurrentes, la situation professionnelle et la durée du crédit influencent le montant que vous pouvez emprunter. Le taux d’endettement est généralement limité à 33 %, avec un plafond recommandé de 35 %. La durée de remboursement est généralement fixée à 25 ans maximum.
Prévoyez aussi une enveloppe pour les frais d’acquisition, la garantie du prêt, l’assurance emprunteur, les éventuels honoraires de courtage, le déménagement et les premiers travaux. Dans une maison ancienne, une réfection de toiture, une mise aux normes électriques, un remplacement du chauffage ou des travaux d’assainissement peuvent s’imposer rapidement. Une marge de sécurité vous aide à absorber ces dépenses après l’achat.
| À intégrer au budget | Pourquoi c’est important |
|---|---|
| Prix d’achat et apport | Ils déterminent le montant à financer. |
| Frais d’acquisition | Ils s’ajoutent au prix et doivent être disponibles au bon moment. |
| Travaux et entretien | Ils peuvent peser rapidement dans une maison avec jardin, dépendance ou équipements anciens. |
| Taxe foncière et assurances | Ce sont des dépenses récurrentes à intégrer au reste à vivre. |
Avant de chercher, faites le point sur votre capacité d’emprunt et sur le montant que vous souhaitez réellement consacrer au projet. Un budget légèrement inférieur à la limite théorique de financement laisse davantage de latitude pour les travaux, les charges et les imprévus.
2. Chercher une maison en regardant au-delà de la visite
Activez des alertes d’annonces, contactez plusieurs agences et parlez de votre recherche autour de vous. Lors de chaque visite, examinez la maison à plusieurs niveaux : état du bâti, luminosité, bruit, circulation, rangements, humidité, orientation du jardin et état des équipements. Prenez des notes et, si elles sont autorisées, des photos. Vous pourrez ainsi comparer les biens sur des éléments concrets plutôt que sur votre seule impression du moment.
Contrôler les documents et l’environnement
Avant de faire une offre, demandez le dossier de diagnostics techniques, notamment le diagnostic de performance énergétique. Vérifiez aussi la taxe foncière, les factures d’énergie lorsqu’elles sont disponibles, la date des principaux travaux et les éventuels sinistres. Comparez le prix demandé avec ceux observés dans le secteur, par exemple à partir des valeurs foncières accessibles au public.
Le terrain mérite une attention particulière dans l’achat d’une maison. Consultez le plan local d’urbanisme auprès du service d’urbanisme. Ce document peut encadrer une extension, une clôture, une piscine ou l’usage d’une dépendance. Renseignez-vous également sur les servitudes, les limites de propriété, le bornage et le raccordement à l’assainissement collectif. Si la maison dispose d’un assainissement individuel, son contrôle et sa conformité peuvent entraîner des dépenses importantes.
Examinez aussi l’environnement immédiat : circulation, nuisances sonores, voisinage et projets de construction. Une cuisine à refaire reste généralement identifiable dans le budget. Une toiture incertaine, une route bruyante ou un projet d’urbanisme voisin peuvent en revanche modifier durablement l’usage de la maison et sa valeur.
Pour chaque bien, utilisez les mêmes critères : coût annuel, défauts structurels, potentiel d’évolution, nuisances et facilité de revente. Cette méthode évite de laisser un coup de cœur prendre le dessus sur les vérifications nécessaires.
3. Faire une offre d’achat claire et mesurée
Lorsque la maison répond à vos critères et que les principales vérifications sont faites, formulez une offre d’achat écrite. Elle indique au minimum le bien concerné, le prix proposé, votre identité et une durée de validité. Une durée d’une à deux semaines est fréquente, mais le délai peut être plus court dans un marché tendu. Conservez une copie datée de votre proposition.
Le vendeur peut accepter l’offre, la refuser ou formuler une contre-proposition. Une offre acceptée ouvre généralement la voie à l’avant-contrat, mais elle ne remplace ni le compromis de vente ni la promesse de vente. Si l’achat dépend de l’obtention d’un crédit, indiquez-le clairement et commencez sans attendre à constituer votre dossier bancaire.
Ne confondez pas rapidité et précipitation. Avant de vous engager, vérifiez le prix, l’état du bien, les diagnostics, les documents d’urbanisme et les conditions de financement. Une offre cohérente repose sur un budget que vous pouvez tenir, y compris lorsque les frais annexes et les travaux sont pris en compte.
4. Sécuriser l’avant-contrat et obtenir le prêt
L’avant-contrat fixe le prix, le calendrier, les conditions de vente et les clauses suspensives. Il peut prendre la forme d’un compromis de vente ou d’une promesse unilatérale de vente. Le notaire contrôle les pièces, prépare l’acte et sécurise la transaction. Chaque partie peut choisir son propre notaire sans augmenter les frais globaux de l’acte.
| Compromis de vente | Promesse unilatérale de vente |
|---|---|
| Le vendeur et l’acheteur s’engagent réciproquement à conclure la vente selon les conditions prévues. | Le vendeur réserve le bien à l’acheteur, qui dispose d’une option pour acheter. |
| Un séquestre ou un acompte est souvent prévu, généralement entre 5 % et 10 % du prix. | Une indemnité d’immobilisation peut être prévue, jusqu’à 10 % du prix du bien. |
| Les clauses suspensives protègent l’acquéreur si les conditions prévues ne se réalisent pas. | L’option est souvent prévue pour une durée de deux à trois mois. |
Ne pas négliger les clauses suspensives
La clause suspensive d’obtention du prêt est essentielle lorsque l’achat est financé à crédit. Elle permet de ne pas poursuivre la vente si le financement n’est pas obtenu dans les conditions indiquées dans l’avant-contrat. Selon votre situation et votre projet, d’autres clauses peuvent être prévues, notamment la vente d’un bien existant ou l’obtention d’une autorisation d’urbanisme. Lisez chaque clause avant de signer.
Après notification de l’avant-contrat signé, l’acquéreur dispose d’un délai de rétractation de 10 jours. Utilisez cette période pour rassembler les pièces demandées par la banque ou le courtier : derniers bulletins de salaire, deux derniers avis d’imposition, trois derniers relevés bancaires, justificatifs d’apport et informations sur les crédits en cours.
L’offre de prêt détaille notamment le TAEG, la durée, les mensualités et le tableau d’amortissement. Elle est soumise à un délai de réflexion de 10 jours. Examinez aussi les conditions de l’assurance emprunteur avant de l’accepter, car elle participe au coût global du crédit et à sa protection.
5. Signer l’acte authentique et organiser l’après-vente
Une fois le prêt obtenu et les conditions suspensives levées, le notaire prépare l’acte authentique. Avant le rendez-vous, effectuez une dernière visite de la maison. Vérifiez que son état n’a pas changé, que les équipements prévus sont toujours présents et que le vendeur a libéré les lieux conformément à ce qui a été convenu.
Le jour de la signature, le notaire reçoit les fonds, lit l’acte et formalise le transfert de propriété. Vous devenez officiellement propriétaire à la signature de l’acte authentique. Les clés vous sont ensuite remises. Le notaire accomplit les formalités de publicité foncière, puis vous recevrez ultérieurement votre titre de propriété.
- Souscrivez une assurance habitation effective au plus tard le jour de la remise des clés.
- Relevez les compteurs d’eau, de gaz et d’électricité, puis organisez les contrats d’énergie.
- Planifiez le changement d’adresse, l’accès à internet et le déménagement.
- Conservez l’acte, les diagnostics, les factures de travaux et les documents techniques de la maison.
Cette dernière phase demande la même rigueur que la recherche du bien. Un achat immobilier est mieux maîtrisé lorsque le coût, l’état de la maison et les engagements contractuels ont été compris avant la signature, plutôt que découverts une fois installé.

Articles qui pourraient vous intéresser :
 Vide-maison dans le 49 : comment dénicher les meilleures affaires en Anjou
 Les Nouveaux Constructeurs : malfaçons signalées, retards de livraison et recours à connaître avant d’acheter
 Achat appartement Toulouse : 3 564 € le m², quartiers à comparer et vérifications avant de signer
 Vendre un appartement sans agence exige un prix juste et un dossier complet